
Rechtsgrundlagen Mietkaution
Die Mietkaution dient in erster Linie als Sicherheit für den Vermieter, falls der Mieter die Mietzahlungen nicht leisten kann oder Forderungen gegen ihn gestellt werden. Im Folgenden erläutern wir Ihnen die Rechtsgrundlagen der Mietkaution, auch Mietsicherheit genannt.
Mietkaution im BGB: § 551 im Detail
Die rechtlichen Vorgaben zur Mietkaution stehen gebündelt in § 551 des Bürgerlichen Gesetzbuches (BGB). Die Vorschrift gilt für Mietverhältnisse über Wohnraum und regelt in drei Absätzen, wie hoch eine Mietsicherheit höchstens ausfallen darf, wie der Mieter sie aufbringen kann und wie der Vermieter das Geld während der Mietzeit anzulegen hat. Mit diesen Regeln wollte der Gesetzgeber verhindern, dass Vermieter überhöhte Summen verlangen oder frei über die Kaution verfügen, während sie dem Mieter weiterhin als Sicherheit für offene Forderungen aus dem Mietverhältnis dient.
§ 551 Absatz 1 BGB: Die Begrenzung auf drei Nettokaltmieten
Nach § 551 Absatz 1 BGB darf die Mietsicherheit höchstens das Dreifache der Nettokaltmiete betragen – also der Grundmiete ohne Betriebskosten oder Vorauszahlungen dafür. Das schützt Mieter beim Einzug in eine neue Wohnung vor überhöhten Forderungen. Beispiel: Bei einer Nettokaltmiete von 700 Euro darf die Kaution maximal 2.100 Euro betragen; wie sich die zulässige Höhe im Einzelfall berechnet, zeigt der Artikel zur Berechnung der Mietkaution. Zahlt ein Mieter mehr als diese Grenze, hat er Anspruch auf Rückzahlung des überschüssigen Betrags. Eine nachträgliche Erhöhung bei einer Mieterhöhung ist ebenfalls nicht zulässig, da die vereinbarte Summe als ausreichend gilt und Bestand hat. Verpflichtet, überhaupt eine Mietsicherheit zu verlangen, ist der Vermieter im Übrigen nicht: Fehlt dazu eine Regelung im Mietvertrag, entfällt der Anspruch.
§ 551 Absatz 2 BGB: Das Recht auf drei Monatsraten
§ 551 Absatz 2 BGB räumt dem Mieter ein Wahlrecht ein: Auch wenn der Mietvertrag eine Einmalzahlung vorsieht, darf die Kaution in drei gleichen monatlichen Raten gezahlt werden. Die erste Rate ist bereits bei Beginn des Mietverhältnisses fällig, die beiden weiteren werden zusammen mit den unmittelbar folgenden Monatsmieten geschuldet. Für Hausverwaltungen und Vermieter bedeutet das in der Praxis: Ein vollständiger Kautionseingang direkt zum Einzug ist rechtlich nicht garantiert, selbst wenn der Mietvertrag etwas anderes nahelegt. Wer die Kautionsverwaltung plant, sollte diese Ratenmöglichkeit von Anfang an einkalkulieren, statt sie erst zu bemerken, wenn eine zweite oder dritte Rate ausbleibt.
§ 551 Absatz 3 BGB: Getrennte, insolvenzsichere Anlage
Sobald die Kaution beim Vermieter eingegangen ist, verpflichtet § 551 Absatz 3 BGB ihn, das Geld getrennt von seinem eigenen Vermögen anzulegen – insolvenzsicher, also so, dass die Kautionssumme bei einer Insolvenz des Vermieters nicht in dessen übrige Vermögensmasse fällt. Ohne abweichende Vereinbarung gilt dafür der für Spareinlagen mit dreimonatiger Kündigungsfrist übliche Zinssatz; Vermieter und Mieter können aber auch eine andere Anlageform vereinbaren, etwa ein separates Kautionskonto bei einer Bank. Entscheidend ist Satz 4 des Absatzes 3: Unabhängig von der gewählten Anlageform stehen die Erträge in jedem Fall dem Mieter zu und erhöhen die Sicherheit – der Vermieter darf sie sich nicht selbst gutschreiben. Was ein Verkauf der Immobilie oder ein Eigentümerwechsel während der Mietzeit für das Kautionskonto bedeutet, beschreibt der Beitrag zu Übertragungen von Kautionskonten.
Rechtsgrundlagen Mietkaution: Die Rückzahlung der Kaution (§ 548 BGB)
Grundsätzlich ist der Vermieter verpflichtet, die Mietkaution nach Beendigung des Mietverhältnisses zurückzuzahlen. Eine im Gesetz genannte feste Frist dafür gibt es nicht – maßgeblich ist eine angemessene Prüf- und Überlegungsfrist, innerhalb derer der Vermieter offene Forderungen klären darf, bevor er die Sicherheit freigibt. Welche Fristen und Fallstricke bei der Rückzahlung der Mietkaution in der Praxis eine Rolle spielen, erläutert der gleichnamige Artikel im Detail.
Verjährung nach § 548 BGB: Die 6-Monats-Frist für Ersatzansprüche
Von der Rückzahlungsfrist zu unterscheiden ist die Verjährung nach § 548 BGB. Sie betrifft nicht die Kaution selbst, sondern Ersatzansprüche des Vermieters wegen Veränderungen oder Verschlechterungen der Mietsache, etwa Schäden in der Wohnung. Solche Forderungen verjähren sechs Monate, nachdem der Vermieter die Wohnung zurückerhalten hat. Für die Kautionsabrechnung folgt daraus eine klare Konsequenz: Will der Vermieter einen Teil der Kaution wegen eines Schadens einbehalten, muss er den entsprechenden Anspruch innerhalb dieser sechs Monate geltend machen. Versäumt er das, kann er sich später nicht mehr darauf berufen – die einbehaltene Summe steht dann dem Mieter zu.
Rückzahlungsfristen: Wie lange darf die Kaution einbehalten werden?
Für die Rückzahlung selbst nennt das Gesetz keine feste Zahl von Monaten – die Gerichte legen im Einzelfall aus, was als angemessene Prüffrist gilt. In der Rechtsprechung reichen die genannten Zeitspannen von einigen Wochen bis zu sechs Monaten nach Ende des Mietverhältnisses – einfache Fälle ohne offene Forderungen fallen eher kurz aus, komplexere Sachverhalte länger. Häufigster Grund für eine längere Wartezeit ist eine noch ausstehende Betriebskostenabrechnung: Solange nicht feststeht, ob und in welcher Höhe eine Nachzahlung droht, darf der Vermieter einen angemessenen Teil der Kaution einbehalten, muss den unstrittigen Rest aber bereits auszahlen. Für einen (Teil-)Einbehalt kommen insbesondere folgende Fälle infrage:
- Mietrückstände
- Nicht bezahlte Betriebskosten
- Nachzahlungen für bereits erstellte Betriebskostenabrechnungen
- Zu erwartende Nachzahlungen aus noch zu erstellenden Betriebskostenabrechnungen
- Vom Mieter verursachte Schäden in der Wohnung
Was tun, wenn der Mieter die Mietkaution nicht zahlt?
Wenn der Mieter die Kaution nicht zahlt, hat der Vermieter das Recht, ihn per Schreiben daran zu erinnern und ihm eine Frist zur Zahlung zu setzen. Erhält der Vermieter innerhalb dieser Frist keine Zahlung, kann er das Mietverhältnis gemäß §§ 543, 569 Abs. 2a BGB fristlos kündigen, da es sich hierbei um einen wichtigen Grund handelt. Laut § 543 Absatz 1 BGB stellt bereits das Versäumen einer Sicherheitsleistung nach § 551 in Höhe von zwei Monatsmieten einen wichtigen Grund dar – ohne dass eine Abhilfefrist oder Abmahnung erforderlich ist.
Was tun, wenn der Vermieter die Mietkaution nicht zurückerstattet?
Sollte der Vermieter die Mietsicherheit nicht innerhalb einer angemessenen Frist zurückzahlen, sollte der Mieter ihn telefonisch kontaktieren und an die Zahlung erinnern. Erhält er die Kaution weiterhin nicht, wird eine Frist von 10 oder 14 Tagen gesetzt. Bleibt auch das erfolglos, sollte er sich Rechtsbeistand suchen – etwa über den Mieterschutzbund.
Die Möglichkeiten einer Mietsicherheit
In der Regel erfolgt die Abwicklung der Kaution über eine sogenannte Barkaution (§ 551 BGB, Absatz 3): Der Vermieter erhält die Kaution bar oder überwiesen und legt die Kautionssumme auf einem separaten Konto ab. Weitere gängige Optionen sind:
- Verpfändetes Sparbuch: Der Mieter legt die Kautionssumme auf einem Sparbuch ab und verpfändet dieses an den Vermieter – er übergibt damit das Recht zur Auszahlung
- Bürgschaft: Eine Person, meist ein Familienmitglied oder Freund, stellt eine Bürgschaftserklärung aus und übernimmt die Verantwortung für die Kautionszahlung im Falle des Zahlungsverzugs
- Kautionsversicherung: Der Mieter schließt eine Versicherung ab, die im Falle eines Zahlungsverzugs oder Schadens die Kaution übernimmt
Über den Autor
Jannik ist Head of Revenue Operations bei Getmomo, der Banking-Plattform für Immobilienverwaltungen. Er arbeitet täglich an den Prozessen, um die es in diesem Magazin geht — Kautionsverwaltung, Zahlungsverkehr, Automatisierung — und schreibt hier über Banking-Infrastruktur und Digitalisierung. Technisch verantwortet er den Webauftritt des Magazins.
Fachlich geprüft von Marcel Meitza, Gründer & Geschäftsführer
Rückzahlung der Mietkaution – Was muss der Vermieter beachten?
Die Mietkaution und ihre Alternative
Kautionsversicherung vs. Kautionsbürgschaft
WEG-Konto und Bank: Welche Institute Konten für Eigentümergemeinschaften führen
Umlaufbeschluss WEG: Muster als PDF zum Ausfüllen und der Weg zum wirksamen Beschluss in Textform
WEG-Verwaltervertrag Muster 2026: PDF zum Ausfüllen und die Klauseln, auf die es ankommt
Sie interessieren sich für Getmomo Themen und für unsere Software?
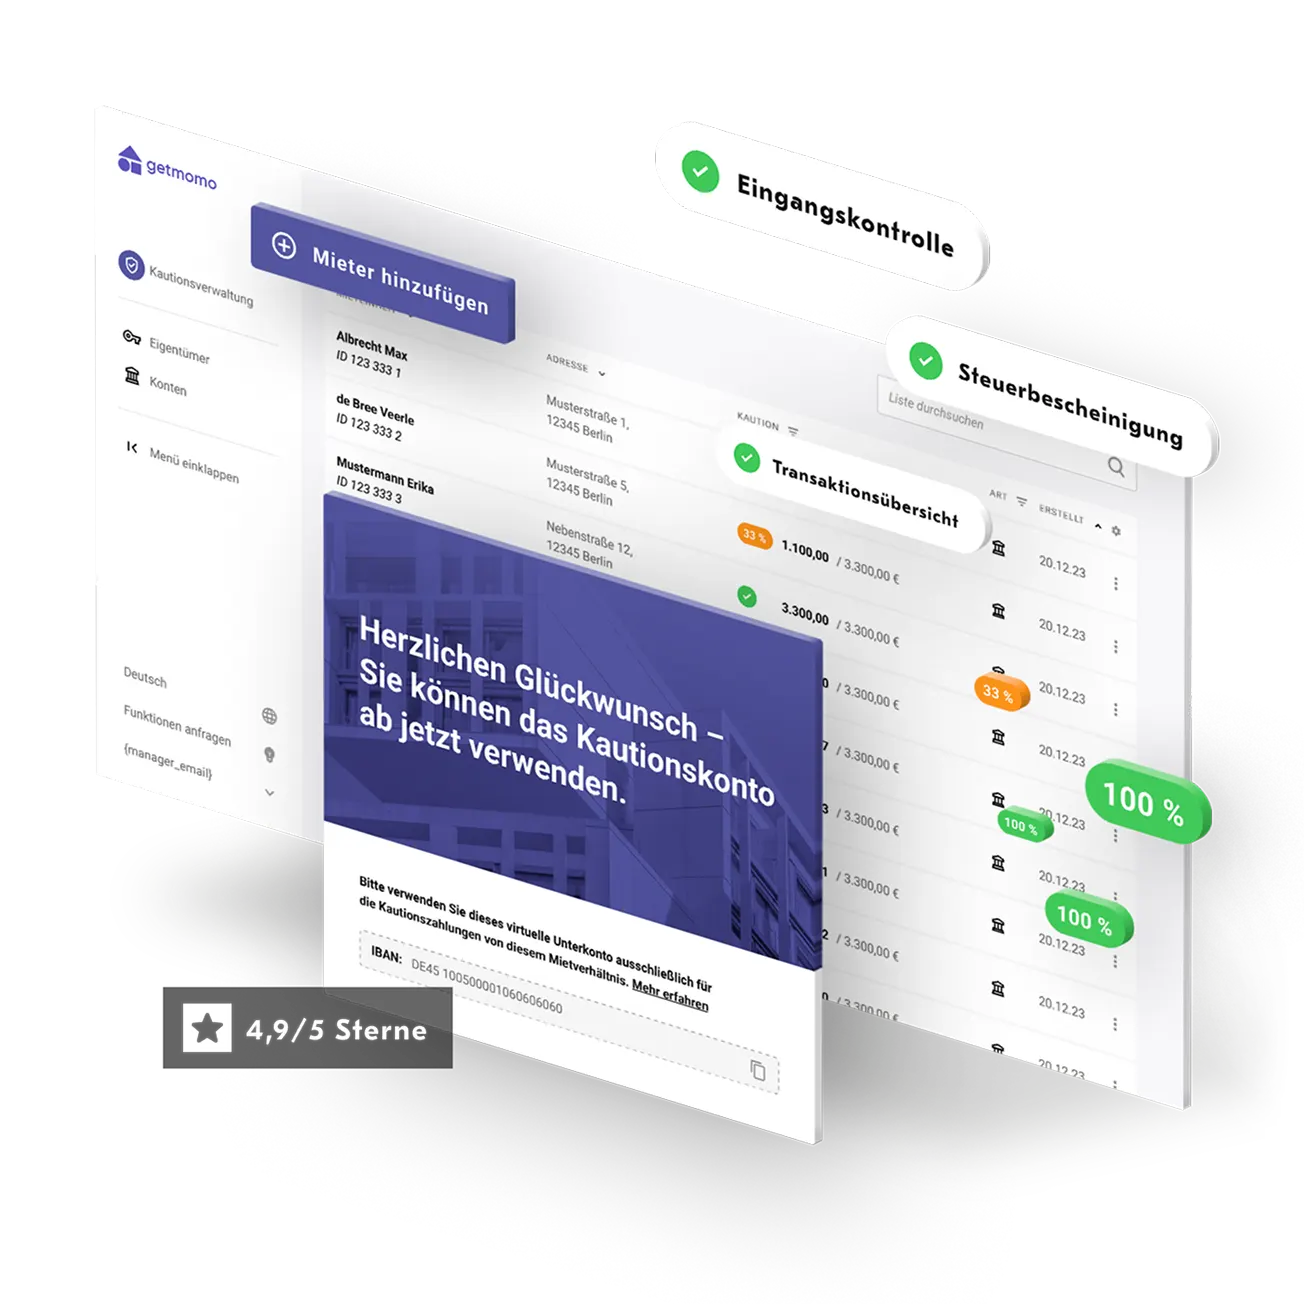
Per Klick auf „Getmomo Software“ finden Sie alle Infos zu unseren Banking-Lösungen optimiert für Hausverwaltungen. Per Klick auf „Startseite Magazin“ finden Sie alle Artikel aus unserem Magazin. Unter „Getmomo Tools“ finden Sie unsere kostenlosen Mini-Tools für den Verwalteralltag.