
Mietkaution Berechnen: So minimieren Sie den Verwaltungsaufwand gesetzeskonform
Laut dem deutschen Mietrecht ist die Mietkaution in den Grundlagen durch den Paragrafen 551 BGB sehr detailliert und klar geregelt. In der Praxis der Verwalter stellt die gesetzeskonforme Handhabung jedoch oft eine erhebliche zeitliche Belastung dar. So kommt es, dass die eigentlich klare Sicherheitsleistung oft den massivsten Papierkram und manuelle Arbeit verursacht.
Mietkaution in Deutschland nach § 551 BGB
§ 551 BGB regelt für Vermieter und Verwalter drei zusammenhängende Pflichten: die maximale Höhe der Mietkaution, das Recht der Mieter auf Ratenzahlung und die insolvenzsichere, verzinste Anlage der Sicherheitsleistung. In der Praxis entsteht der größte Aufwand selten bei der reinen Kalkulation, sondern beim laufenden Nachhalten der Zinsen über die gesamte Mietdauer. Dieser Beitrag zeigt, wie Sie Kautionshöhe, Ratenzahlung und Zinsen korrekt berechnen – inklusive Rechenbeispielen und Zinssatz-Tabelle.
Mietkaution berechnen
Ermitteln Sie schnell und einfach die maximale Mietkaution und die anfallenden Zinsen.
Kautionshöhe berechnen
Mietkautionszinsen berechnen
Sie verwalten viele Kautionen? Erfahren Sie mehr über das kostenlose Mietkautionskonto von Getmomo.
Unverbindliche Rechenhilfe. Die tatsächliche Verzinsung richtet sich gemäß § 551 Abs. 3 BGB nach dem üblichen Zinssatz für Spareinlagen mit dreimonatiger Kündigungsfrist.
Mietkaution berechnen – Wer, wie viel und wann?
Bevor überhaupt der erste Euro fließt, müssen die rechtlichen Weichen im Mietvertrag gestellt werden. Die wichtigste und Ihnen bekannte Regel ist, dass die Mietkaution laut § 551 Abs. 1 BGB höchstens drei Nettokaltmieten betragen darf. Dabei wird die Nettokaltmiete als der reine Mietpreis der Mietwohnung ohne Nebenkosten und Vorauszahlungen definiert. Berechnung der maximalen Mietkaution: maximale Mietkaution = 3 × Nettokaltmiete. An dieser Stelle müssen Sie als Vermieter oder Verwalter aufpassen, da Klauseln im Mietvertrag, welche einen höheren Betrag als den gesetzlichen Gesamtbetrag von drei Nettokaltmieten verlangen, nach ständiger Rechtsprechung unwirksam sind. Fordern Sie zu viel, kann der Mieter die Zahlung verweigern oder den übersteigenden Betrag zurückfordern. Jedoch gibt es eine wichtige Ausnahme: Die gesamte Miete ist die Berechnungsgrundlage, wenn im Mietvertrag eine Pauschalmiete vereinbart wurde, also keine separate Abrechnung der Nebenkosten erfolgt.
Mietkaution in Raten zahlen: Das steht Mietern zu
Beim Timing gibt es klare Vorgaben nach § 551 Abs. 2 BGB: Kein Mieter muss die Kaution auf einen Schlag aufbringen. Das Gesetz räumt ein zwingendes Recht auf Ratenzahlung in drei gleichen Monatsraten ein – eine abweichende Klausel im Mietvertrag, etwa auf eine Einmalzahlung bei Vertragsunterzeichnung, ist unwirksam. Die erste Rate wird mit Mietbeginn fällig, die beiden folgenden Raten jeweils mit den nächsten Mietzahlungen. Was das aus Mietersicht bedeutet und welche Fristen dabei gelten, steht ausführlich unter Mietkaution in Raten zahlen. Als Vermieter oder Verwalter sollten Sie diesen Zahlungsplan von vornherein in Mietvertrag und Buchhaltung berücksichtigen, statt die volle Kautionssumme zum Einzugstermin einzufordern – das erspart Klärfälle und Nachforderungen während des laufenden Mietverhältnisses.
Abweichende Regelungen bei Sonderimmobilien
In Wohnheimen oder Studentenwohnheimen gelten oft abweichende Regelungen für Mietkautionen, da hier die strengen Schutzvorschriften des § 551 BGB teilweise nicht greifen. Achten Sie bei diesen Objekt-Typen genau auf die spezifischen Satzungen und die verschiedenen Möglichkeiten der Hinterlegung.
Verwaltung, Verzinsung und steuerliche Aspekte der Mietkaution
Ist das Geld auf dem Konto, beginnt die eigentliche Verwaltungslast. Vermieter sind nach § 551 Abs. 3 BGB dazu verpflichtet, die Kaution zinsbringend und getrennt vom eigenen Vermögen, also insolvenzsicher anzulegen. Eine Anlage darf niemals anonym erfolgen. In der Praxis erfolgt dies meist als Barkaution auf einem speziellen Kautionskonto.
Mietkaution-Zinsen berechnen: Formel und Beispiel
Wie hoch muss der Vermieter die Kaution verzinsen? Das Gesetz schreibt keinen festen Prozentsatz vor. Nach § 551 Abs. 3 BGB muss die Anlage zu dem Zinssatz erfolgen, der für Spareinlagen mit dreimonatiger Kündigungsfrist üblich ist – ein variabler Wert, den die Deutsche Bundesbank laufend erfasst. Eine Kaution unverzinst zu lassen, ist nicht erlaubt: Die Verzinsungspflicht lässt sich vertraglich nicht abbedingen. Die Zinsen stehen während des gesamten Mietverhältnisses dem Mieter zu und wachsen nach dem Zinseszins-Prinzip – bereits gutgeschriebene Zinsen erhöhen im Folgejahr die Bemessungsgrundlage.
Wie berechnet man die Zinsen bei einer Mietkaution? Die Formel: Endbetrag = Kautionssumme × (1 + Zinssatz)^Mietdauer in Jahren; die Gesamtzinsen ergeben sich aus Endbetrag minus Kautionssumme. Rechenbeispiel bei angenommenen 1 % p. a. (reines Beispielszenario, kein aktueller Marktwert): Bei 2.400 Euro Kaution (3 × 800 Euro Nettokaltmiete) und 5 Jahren Mietdauer wächst der Betrag auf rund 2.522 Euro, die Gesamtzinsen liegen bei etwa 122 Euro; über 10 Jahre sind es rund 251 Euro, über 20 Jahre rund 528 Euro. Die aktuelle Verzinsung ermittelt der Mietkautionsrechner oben oder unser Leitfaden zur Verzinsungspflicht.
Zinsen aus der Mietkaution sind Kapitalerträge und unterliegen grundsätzlich der Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag (26,375 Prozent gesamt), sofern der Sparer-Pauschbetrag des Mieters ausgeschöpft ist – bei der Rückzahlung wird meist der Nettobetrag ausgekehrt. Der Mieter kann jederzeit einen Nachweis der ordnungsgemäßen, insolvenzsicheren Anlage verlangen. Wer diesen Aufwand vermeiden möchte, kann statt der Barkaution eine Mietkautionsbürgschaft vereinbaren – dort entfällt die Verzinsungspflicht, da keine Geldsumme angelegt wird.
Zinssatz-Tabelle: Was aus der Kaution wird
Wie stark Zinssatz und Mietdauer den Ertrag verändern, zeigt eine Beispielkaution von 2.400 Euro mit jährlicher Zinsgutschrift und Zinseszins – alle Sätze sind Beispielwerte, keine aktuellen Marktangaben.
| Mietdauer | 0,5 % p. a. | 1 % p. a. | 2 % p. a. |
|---|---|---|---|
| 5 Jahre | 2.461 € (+61 €) | 2.522 € (+122 €) | 2.650 € (+250 €) |
| 10 Jahre | 2.523 € (+123 €) | 2.651 € (+251 €) | 2.926 € (+526 €) |
| 20 Jahre | 2.652 € (+252 €) | 2.928 € (+528 €) | 3.566 € (+1.166 €) |
Angaben jeweils als Endbetrag, in Klammern der reine Zinsertrag vor Abgeltungsteuer.
Die Kalkulation fairer Abzüge
Nach der Beendigung des Mietverhältnisses hat der Vermieter eine angemessene Prüfungsfrist von 3 bis 6 Monaten nach Räumung der Wohnung, um die Kautionsabrechnung zu erstellen. Ein kritischer Punkt, der oft zu Streit führt: Der Vermieter darf die Kaution nicht pauschal einbehalten, sondern nur bei konkreten Forderungen. Wenn es um Sachschäden geht, ist die „Neu für Alt“-Logik entscheidend – die einfache Formel für den Zeitwert lautet: Abzug = Wiederbeschaffungskosten × Restlebensdauer / Gesamtlebensdauer. Beispiel: Ein Parkettboden (Lebensdauer 40 Jahre) wird nach 10 Jahren durch unsachgemäße Nutzung beschädigt. Der Mieter muss hier nur 75 Prozent der Kosten tragen, da das Parkett bereits 25 Prozent seiner Lebensdauer hinter sich hatte.
Prozessoptimierung durch digitale Verwaltungslösungen
Ihr Spezialist für gesetzeskonformes Kautionsmanagement Getmomo
Abschließend ist festzuhalten, dass die Verwaltung von Mietkautionen im Jahr 2026 kein manueller Akt mehr sein muss. Rechtssicherheit schützt Sie vor Klagen, und mit zusätzlicher Automatisierung werden Sie dazu noch vor dem administrativen Aufwand geschützt. Während klassische Banken oft noch auf physische Sparbücher oder umständliche Einzelkonten setzen, erweitert Getmomo in Kooperation mit der Hamburg Commercial Bank (HCOB) Ihre bestehende Softwarelandschaft um ein hochspezialisiertes Tool.
Das Treuhandsammelkonto mit eindeutiger Zuordnung
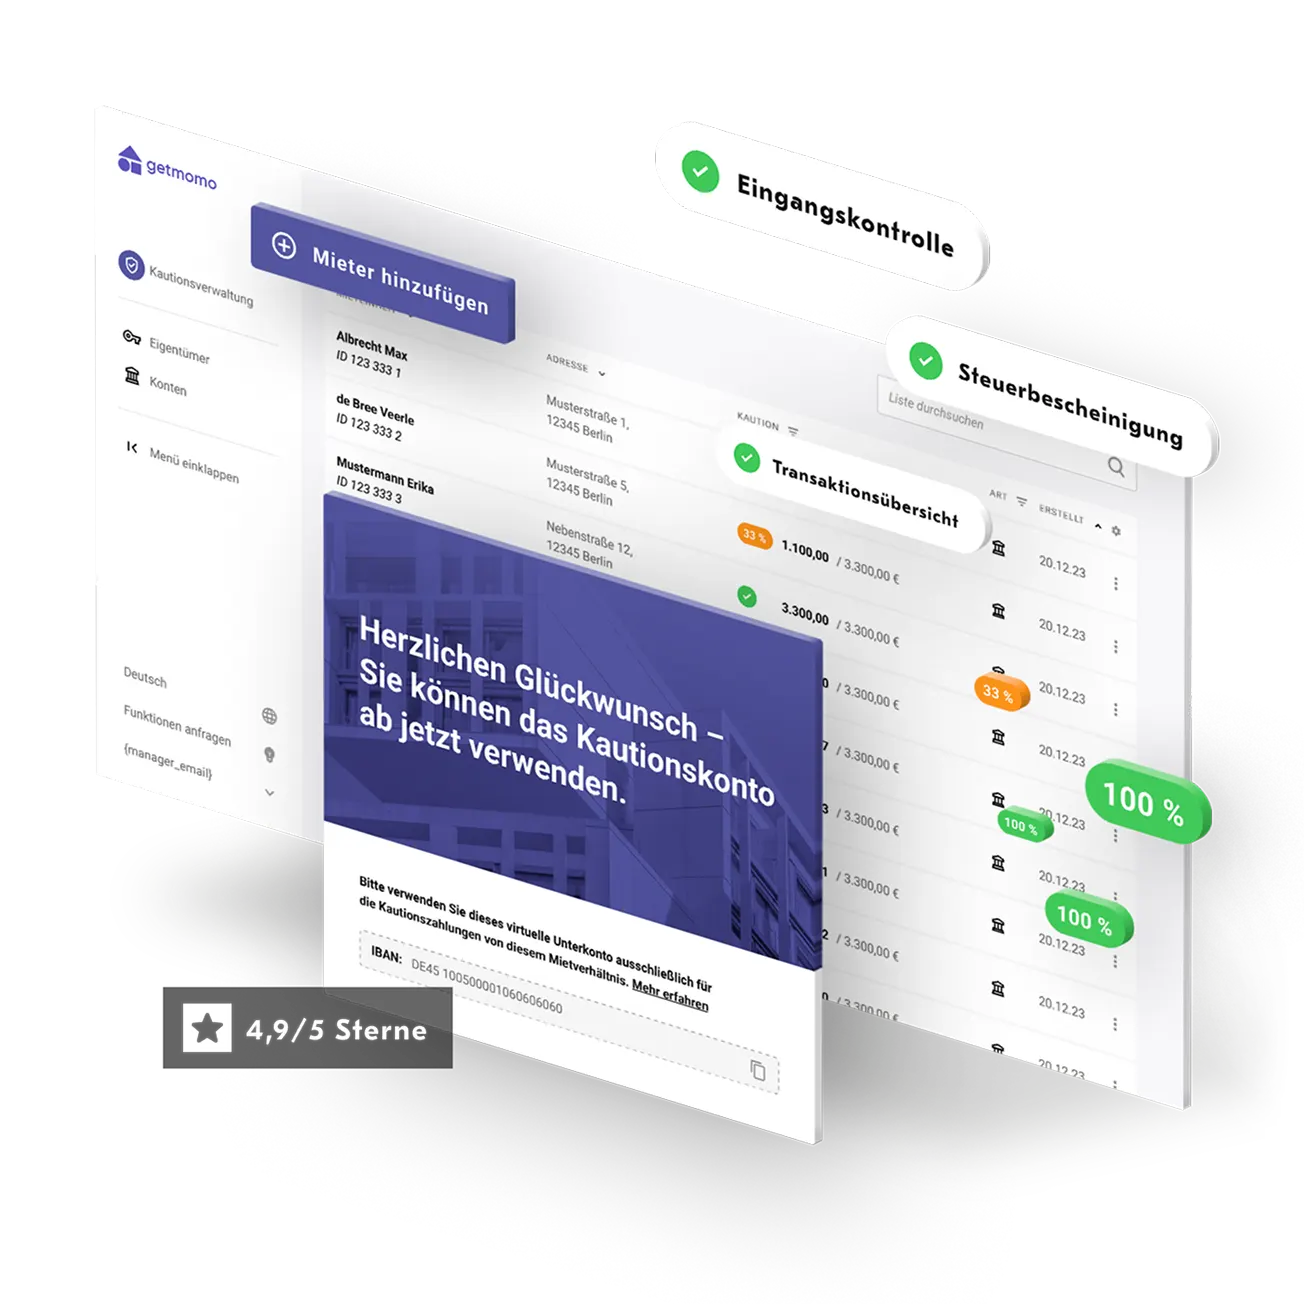
Das Herzstück unserer Lösung ist das kostenfreie Treuhandsammelkonto. Anders als bei herkömmlichen Banken, bei denen Sie oft den Überblick verlieren, arbeiten wir mit virtuellen Unterkonten. Jeder Mieter erhält eine einzigartige virtuelle IBAN (vIBAN), die die Zahlung unabhängig vom Verwendungszweck dem richtigen Mietverhältnis zuordnet, denn die IBAN des Empfängers ist bei jeder Überweisung Pflichtangabe. Manuelles Suchen entfällt damit, Klärfälle bleiben nur bei abweichenden Beträgen oder Zahlungen auf ein anderes Konto. Die gesetzliche Einlagensicherung greift beim offenen Treuhandkonto je wirtschaftlich Berechtigtem, also mit 100.000 Euro pro Mieter und Bank (§ 7 Abs. 4a EinSiG in Verbindung mit § 8 Abs. 1 EinSiG). Darüber hinaus greift der private Einlagensicherungsfonds, sodass jeder Treugeber mit bis zu 3.000.000 Euro abgesichert ist.
Nahtlose Integration
Der größte Schmerzpunkt vieler Verwalter ist die doppelte Dateneingabe in ERP-System und Bankensoftware. Getmomo löst dieses Problem durch direkte Schnittstellen. Schnittstelle mit Domus: Kautionskonten lassen sich in wenigen Sekunden direkt aus der Mieteranlage heraus eröffnen, die vIBAN wird via Flux Connector im Domus-Datensatz hinterlegt. Schnittstelle mit EverReal: Die Kautionsanlage lässt sich direkt in den digitalen Vermietungsprozess integrieren. Schnittstellen via EBICS-Standard: Getmomo kann sich über die kostenfreie Banking-Software an jedes EBICS-fähige System anbinden.
Umzugsservice – Wir übernehmen die Arbeit
Haben Sie Angst vor dem Aufwand eines Bankwechsels oder einer neuen Objektübernahme? Unser stressfreier Umzugsservice nimmt Ihnen die Last ab. Wir benötigen lediglich einen Datenexport Ihrer Mieter (Soll/Ist-Kaution, Namen, Adressen) und den Rest erledigen wir. Ab 10 Wohneinheiten übernehmen wir den kompletten Prozess der Kautionsanlage sogar kostenfrei für Sie.
Warum Getmomo?
Während Wettbewerber oft unübersichtliche Plattformen oder hohe Gebühren verlangen, bieten wir Ihnen eine intuitive Plattform, auf der eine Kautionsanlage unter 20 Sekunden dauert. Möchten Sie Ihren Alltag durch ein effizientes, gesetzeskonformes Kautionsmanagement spürbar vereinfachen? Lassen Sie uns in einem kurzen Gespräch klären, wie Getmomo Sie konkret unterstützen kann.
Über den Autor
Jannik ist Head of Revenue Operations bei Getmomo, der Banking-Plattform für Immobilienverwaltungen. Er arbeitet täglich an den Prozessen, um die es in diesem Magazin geht — Kautionsverwaltung, Zahlungsverkehr, Automatisierung — und schreibt hier über Banking-Infrastruktur und Digitalisierung. Technisch verantwortet er den Webauftritt des Magazins.
Fachlich geprüft von Marcel Meitza, Gründer & Geschäftsführer
Rückzahlung der Mietkaution – Was muss der Vermieter beachten?
Die Mietkaution und ihre Alternative
Kautionsversicherung vs. Kautionsbürgschaft
WEG-Konto und Bank: Welche Institute Konten für Eigentümergemeinschaften führen
Umlaufbeschluss WEG: Muster als PDF zum Ausfüllen und der Weg zum wirksamen Beschluss in Textform
WEG-Verwaltervertrag Muster 2026: PDF zum Ausfüllen und die Klauseln, auf die es ankommt
Sie interessieren sich für Getmomo Themen und für unsere Software?
Per Klick auf „Getmomo Software“ finden Sie alle Infos zu unseren Banking-Lösungen optimiert für Hausverwaltungen. Per Klick auf „Startseite Magazin“ finden Sie alle Artikel aus unserem Magazin. Unter „Getmomo Tools“ finden Sie unsere kostenlosen Mini-Tools für den Verwalteralltag.