
Kautionsversicherung vs. Kautionsbürgschaft
Zu Beginn eines neuen Mietverhältnisses ist es zur Absicherung des Vermieters wichtig, dass der Mieter eine Mietkaution einbringt. Traditionell bekannt ist die Barkaution, für die § 551 Abs. 2 und 3 BGB dezidierte Vorgaben enthält. Gleichzeitig sind Vermieter und Mieter aber nicht auf die Barkaution festgelegt: Vor allem Mietkautionsversicherungen und Kautionen in Form einer Bankbürgschaft bieten gegenüber der Barkaution einige Vorteile und haben in den vergangenen Jahren an Beliebtheit zugenommen. Wer eine Wohnung mietet oder vermietet, stellt sich früher oder später die Frage, welche dieser Formen von Mietsicherheiten die bessere Option ist – dieser Frage gehen wir im vorliegenden Ratgeber auf den Grund, inklusive der Perspektive von Verwaltungen und Vermietenden.
Kann man eine Bankbürgschaft als Mietsicherheit nutzen?
Bürgschaften kommen in vielen Ausprägungen vor: Gewährleistungs- oder Anzahlungsbürgschaften sichern im Gewerbe oder Anlagenbau Aufträge zwischen Auftraggeber und Auftragnehmer ab, wenn ein Unternehmen vor Lieferung von Maschinen eine Anzahlung leistet. Im Wohnraummietrecht heißt das Pendant Mietbürgschaft oder Mietkautionsbürgschaft und sichert die Ansprüche des Vermieters aus dem Mietverhältnis ab.
In dieser Bürgschaftskonstellation gibt es regelmäßig drei Parteien: den Gläubiger, den Schuldner und den Bürgen. Gemäß § 765 BGB verpflichtet sich der Bürge gegenüber dem Gläubiger, für die Verbindlichkeiten des Schuldners einzustehen. Als Bürge kommen auch Banken bzw. Kreditinstitute in Betracht – man spricht dann von einer „Bankbürgschaft“. Wie funktioniert der Avalkredit? Der Mieter schließt mit einem Kreditinstitut seiner Wahl einen sogenannten Avalkredit ab, der in § 1 Abs. 1 Nr. 8 KWG als Garantiegeschäft vorgesehen ist. Die Bank verpflichtet sich, mit ihrer eigenen Kreditwürdigkeit für Mietausfälle, Betriebskostenrückstände oder Schäden gegenüber dem Vermieter einzustehen, und stellt eine Bürgschaftsurkunde aus. Wichtig ist, dass die Bank auf „erstes Anfordern“ zahlt – dann verzichtet sie gemäß § 773 Abs. 1 Nr. 1 BGB auf die Einrede der Vorausklage und zahlt sofort, ohne dass der Vermieter zunächst gegen den Mieter klagen muss. Der Mieter zahlt der Bank eine monatliche oder jährliche Gebühr (Avalprovision), deren Höhe sich an der Bürgschaftssumme bemisst – Zinsen fallen nicht an.
Was ist eine Mietkautionsversicherung und wie funktioniert sie?
Die Mietkautionsversicherung entspricht der Kautionsbürgschaft weitgehend – auch sie ist im Kern eine Bürgschaft, nur dass statt eines Kreditinstituts ein Versicherer als Bürgin auftritt (rechtlich eine „Bürgschaftsversicherung“). Wie die Kautionsbürgschaft sichert sie alle Ansprüche des Vermieters aus dem Mietverhältnis ab; auch hier erhält der Vermieter eine Bürgschaftsurkunde, wahlweise „auf erstes Anfordern“ oder „ohne auf erstes Anfordern“.
Als Gegenleistung zahlt der Mieter eine meist jährliche Prämie, die sich als Prozentsatz der vereinbarten Kautionssumme bemisst, teils zzgl. Grundgebühr – die Höhe legt jedes Versicherungsunternehmen individuell fest, ein Anbietervergleich lohnt sich. Die Mietkautionsversicherung deckt grundsätzlich dieselben Ansprüche wie die Barkaution: Mietrückstände, Betriebskostennachzahlungen und Schäden an der Wohnung bis zur Kautionssumme – Umfang und mögliche Ausschlüsse stehen in den Bedingungen des jeweiligen Versicherers. Zum Abschluss prüft er zudem die Bonität, meist per vereinfachter Selbstauskunft; die Hürden gelten in der Praxis häufig als niedriger als bei der Bankbürgschaft.
Wie sinnvoll ist eine Kautionsversicherung?
Ob sich eine Mietkautionsversicherung lohnt, hängt vor allem von der Mietdauer ab: Die Prämie wird – anders als die Barkaution – nicht zurückgezahlt, die Kosten addieren sich also mit jedem Jahr. Bei kurzer bis mittlerer Mietdauer und Liquiditätsbedarf rund um den Einzug, etwa wegen hoher Umzugskosten, schafft sie finanziellen Spielraum; bei sehr langer Mietdauer rechnet sich meist die verzinste Barkaution.
Welche Nachteile hat eine Mietkautionsversicherung für Mieter?
Den Vorteilen stehen für Mieterinnen und Mieter einige Nachteile gegenüber:
- Kein Geld zurück: Die Prämie ist Entgelt für die Bürgschaftsleistung des Versicherers – anders als die verzinste Barkaution fließt sie nicht zurück.
- Vorauszahlung: Die Jahresprämie wird oft schon Monate vor dem Einzug fällig.
- Kündbarkeit nur auf dem Papier: „Jederzeit kündbar“ gilt erst nach Stellung einer Ersatzsicherheit, sonst droht eine neue Barkaution.
- Keine Annahmepflicht: Nicht jeder Vermieter akzeptiert sie – mehr dazu im Abschnitt für Vermieter.
Im Überblick: Die Vorteile gegenüber der Barkaution
Zusammengefasst bestehen die maßgeblichen Vorteile beider Alternativen gegenüber der traditionellen Barkaution in folgenden Punkten:
- Der Mieter muss den Kautionsbetrag nicht aus eigenen Mitteln aufbringen und keinen Kredit aufnehmen – seine Liquidität bleibt erhalten
- Besonders relevant bei hohen Mietkautionen, wie sie in Ballungsräumen zunehmend üblich sind
- Auch bei bereits laufendem Mietverhältnis lässt sich eine geleistete Barkaution durch eine Alternative ablösen und wieder liquide machen
- Für den Vermieter entfällt der Verwaltungsaufwand für Zins- und Kontoabrechnungen – bei einer professionell geführten, digitalen Kautionskontoverwaltung lässt sich dieser Aufwand allerdings ebenfalls stark reduzieren
- Bei modernen Plattform- oder Software-basierten Angeboten erfolgt der Abschluss schnell, bequem und unkompliziert
Bankbürgschaft und Kautionsversicherung im Vergleich: Was sind die Unterschiede?
Kautionsbürgschaft und Mietkautionsversicherung gleichen sich in Funktionsweise und Struktur – für beide gilt: Die Bürgschafts- oder Versicherungssumme muss exakt der vereinbarten Kautionshöhe entsprechen. Im Detail unterscheiden sich beide Sicherheiten aber deutlich:
| Kriterium | Kautionsbürgschaft (Bank) | Mietkautionsversicherung |
|---|---|---|
| Bürgin | Kreditinstitut – meist strengere Bonitätsanforderungen an den Mieter. | Versicherungsunternehmen – oft geringere Bonitätsanforderungen. |
| Kosten-Mechanik | Avalprovision, an der Bürgschaftssumme bemessen; keine Zinsen. | Prämie als Prozentsatz der Kautionssumme, vom Versicherer festgelegt, meist jährlich fällig. |
| Geld nach Vertragsende | Keine Rückzahlung – anders als bei der verzinsten Barkaution. | Keine Rückzahlung – anders als bei der verzinsten Barkaution. |
| Modalität | Meist „auf erstes Anfordern“ – sofortige Zahlung ohne Prüfung. | Häufig „ohne auf erstes Anfordern“ – Anspruch wird zunächst geprüft. |
| Abwicklung & Dauer | Schnelle Auszahlung, da keine Vorprüfung nötig ist. | Häufig langwieriger, da die Forderung erst geprüft wird und der Mieter intervenieren kann. |
| Deckungsumfang | In der Regel unbeschränkt und umfassend. | Oft beschränkt auf bestimmte, vorab festgelegte Forderungen oder Fälle. |
| Kündbarkeit | Endet mit dem Mietverhältnis. | Oft als „jederzeit kündbar“ beworben, faktisch aber erst mit Ersatzsicherheit. |
Was Vermieter und Verwalter bei Bürgschaften beachten sollten
Anders als die Barkaution, deren Rahmen § 551 BGB regelt, macht das Gesetz keine Vorgabe zur Form der Mietsicherheit. Für Bankbürgschaften und Mietkautionsversicherungen besteht deshalb keine gesetzliche Annahmepflicht – ob eine Bürgschaft akzeptiert wird, entscheidet die Verwaltung im Einzelfall oder legt es bereits im Mietvertrag fest.
Kann der Vermieter eine Mietkautionsversicherung ablehnen?
Ja. Solange der Mietvertrag keine bestimmte Sicherheitsform vorschreibt, kann der Vermieter eine Mietkautionsversicherung ablehnen und auf einer Barkaution oder Bankbürgschaft bestehen. Verwaltungen sollten die akzeptierten Sicherheiten deshalb im Mietvertrag benennen.
Bei einer eingereichten Bürgschaftsurkunde lohnt sich ein Blick auf folgende Punkte:
- Kautionshöhe: muss exakt der im Mietvertrag vereinbarten Kautionssumme entsprechen.
- Modalität: „Auf erstes Anfordern“ ermöglicht die schnellste Auszahlung im Schadensfall.
- Inhalt und Form: Eine Original-Urkunde muss die Verwaltung verwahren und im Schadensfall einreichen; digital geht das einfacher.
- Gültigkeitsdauer: Die Bürgschaft sollte bis zum Ende des Mietverhältnisses samt Abrechnungsfrist wirken.
- Bonität des Ausstellers: Bei etablierten Banken und Versicherern in der Regel unproblematisch.
Das gilt auch bei Gewerbemietverträgen. Mehr zur Bankbürgschaft: Mietkautionsbürgschaft: Eine gute Alternative zur Barkaution für Hausverwaltungen und Vermieter?
Fazit: Bankbürgschaft oder Kautionsversicherung – was passt zu Ihnen?
Kautionsbürgschaft und Mietkautionsversicherung sind beides etablierte Alternativen zur traditionellen Barkaution, die sowohl Mieter als auch Vermieter entlasten können – welche davon besser passt, hängt vom Einzelfall ab. Für Vermieter, denen eine schnelle und unkomplizierte Auszahlung im Schadensfall wichtig ist, spricht einiges für die Bankbürgschaft mit Zahlung „auf erstes Anfordern“. Mieter mit geringerer Bonität finden bei der Mietkautionsversicherung dagegen oft niedrigere Zugangshürden, müssen dafür aber in Kauf nehmen, dass die gezahlten Prämien nicht zurückerstattet werden. Beide Bürgschaftsformen haben in Deutschland aktuell zusammen erst einen Marktanteil von rund 5 bis 10 Prozent – deutlich weniger als etwa in der Schweiz oder Frankreich. Das zeigt vor allem, dass sie hierzulande noch wenig bekannt sind, nicht, dass sie einer professionell verwalteten Barkaution grundsätzlich überlegen wären. Unabhängig davon, für welches Modell Sie sich entscheiden – ob Bürgschaft, Versicherung oder klassisches Kautionskonto: Mit einer zentralen, digitalen Plattform wie Getmomo lässt sich der Verwaltungsaufwand in jedem Fall deutlich reduzieren. Einen Überblick über alle Möglichkeiten und wie sich verschiedene Kautionslösungen gebündelt verwalten lassen, finden Sie im Artikel Die Mietkaution und ihre Alternative.
Über den Autor
Jannik ist Head of Revenue Operations bei Getmomo, der Banking-Plattform für Immobilienverwaltungen. Er arbeitet täglich an den Prozessen, um die es in diesem Magazin geht — Kautionsverwaltung, Zahlungsverkehr, Automatisierung — und schreibt hier über Banking-Infrastruktur und Digitalisierung. Technisch verantwortet er den Webauftritt des Magazins.
Fachlich geprüft von Marcel Meitza, Gründer & Geschäftsführer
Mietkautionsbürgschaft: Eine gute Alternative zur Barkaution für Hausverwaltungen und Vermieter?
Rechtsgrundlagen Mietkaution
Die Mietkaution und ihre Alternative
WEG-Konto und Bank: Welche Institute Konten für Eigentümergemeinschaften führen
Umlaufbeschluss WEG: Muster als PDF zum Ausfüllen und der Weg zum wirksamen Beschluss in Textform
WEG-Verwaltervertrag Muster 2026: PDF zum Ausfüllen und die Klauseln, auf die es ankommt
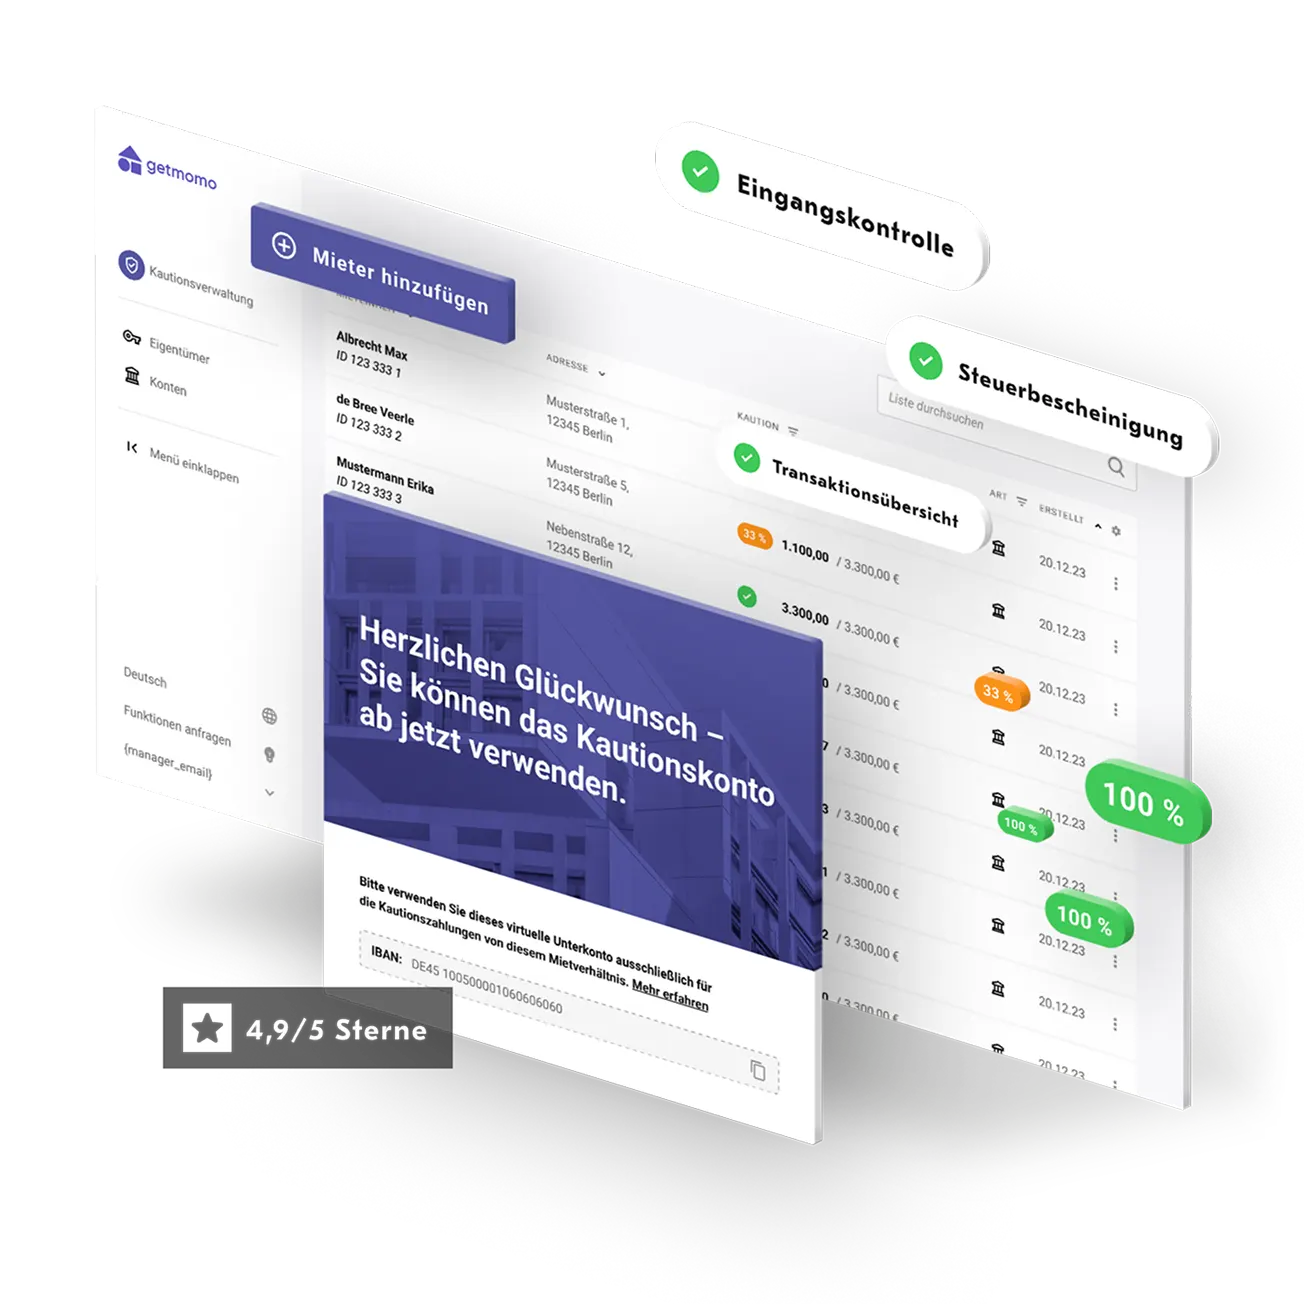
Sie interessieren sich für Getmomo Themen und für unsere Software?
Per Klick auf „Getmomo Software“ finden Sie alle Infos zu unseren Banking-Lösungen optimiert für Hausverwaltungen. Per Klick auf „Startseite Magazin“ finden Sie alle Artikel aus unserem Magazin. Unter „Getmomo Tools“ finden Sie unsere kostenlosen Mini-Tools für den Verwalteralltag.