
Mietkautionsbürgschaft: Eine gute Alternative zur Barkaution für Hausverwaltungen und Vermieter?
Neben der klassischen Barkaution gewinnt die Mietkautionsbürgschaft als Mietsicherheit an Bedeutung – für Mieterinnen und Mieter oft die bequemere Variante, weil beim Einzug in die neue Wohnung kein Geld gebunden wird. Dieser Ratgeber erklärt das Dreiecksverhältnis zwischen Mieter, Bürge und Vermieter, was Sie als Verwalter tun können, wenn Mieter die Kautionssumme nicht aufbringen können, worin sich Bankbürgschaft und Kautionsversicherung unterscheiden – und welche Kosten und Nachteile beide Seiten kennen sollten.
Wie funktioniert die Mietkautionsbürgschaft?
Bei einer Mietkautionsbürgschaft übergibt der Mieter dem Vermieter keine Barkaution, sondern eine Bürgschaftsurkunde. Es entsteht ein Dreiecksverhältnis: Der Mieter beantragt die Bürgschaft bei einer Bank oder Versicherung als Bürgen, der Bürge stellt die Urkunde aus, der Mieter reicht sie – per Post oder digital – beim Vermieter ein. So steht der Bürge im Schadensfall bis zur vereinbarten Kautionssumme aus dem Mietvertrag ein, statt dass Geld auf ein Kautionskonto fließt.
Bei Mietrückständen, Mietschäden oder offenen Nebenkosten meldet der Vermieter den Anspruch dem Bürgen, der ihn – bei „auf erstes Anfordern“ nach reiner Formprüfung – begleicht. Für den Mieter ist der Fall damit nicht erledigt: Der Bürge zahlt in Vorleistung und nimmt anschließend Regress beim Mieter. Die Bürgschaft verschiebt das Risiko nur zeitlich.
Akzeptanz beim Vermieter: Kann eine Kautionsbürgschaft abgelehnt werden?
Ja. Der Vermieter hat Anspruch auf die Kaution als Geldbetrag – zu einer Bürgschaft ist er nicht verpflichtet, sofern der Mietvertrag nichts anderes vorsieht. Viele akzeptieren sie dennoch, bevorzugen dabei aber eine Bankbürgschaft: Sie genießt meist mehr Vertrauen als eine Bürgschaft einer Versicherung. Klären Sie die Form der Mietsicherheit deshalb vor Vertragsunterzeichnung.
Tipp: Regeln Sie die zulässige Form der Mietsicherheit – Barkaution, Bürgschaft oder beides zur Wahl – explizit im Mietvertrag. Das vermeidet Diskussionen kurz vor dem Einzug.
Aufwand im Vergleich zur Barkaution
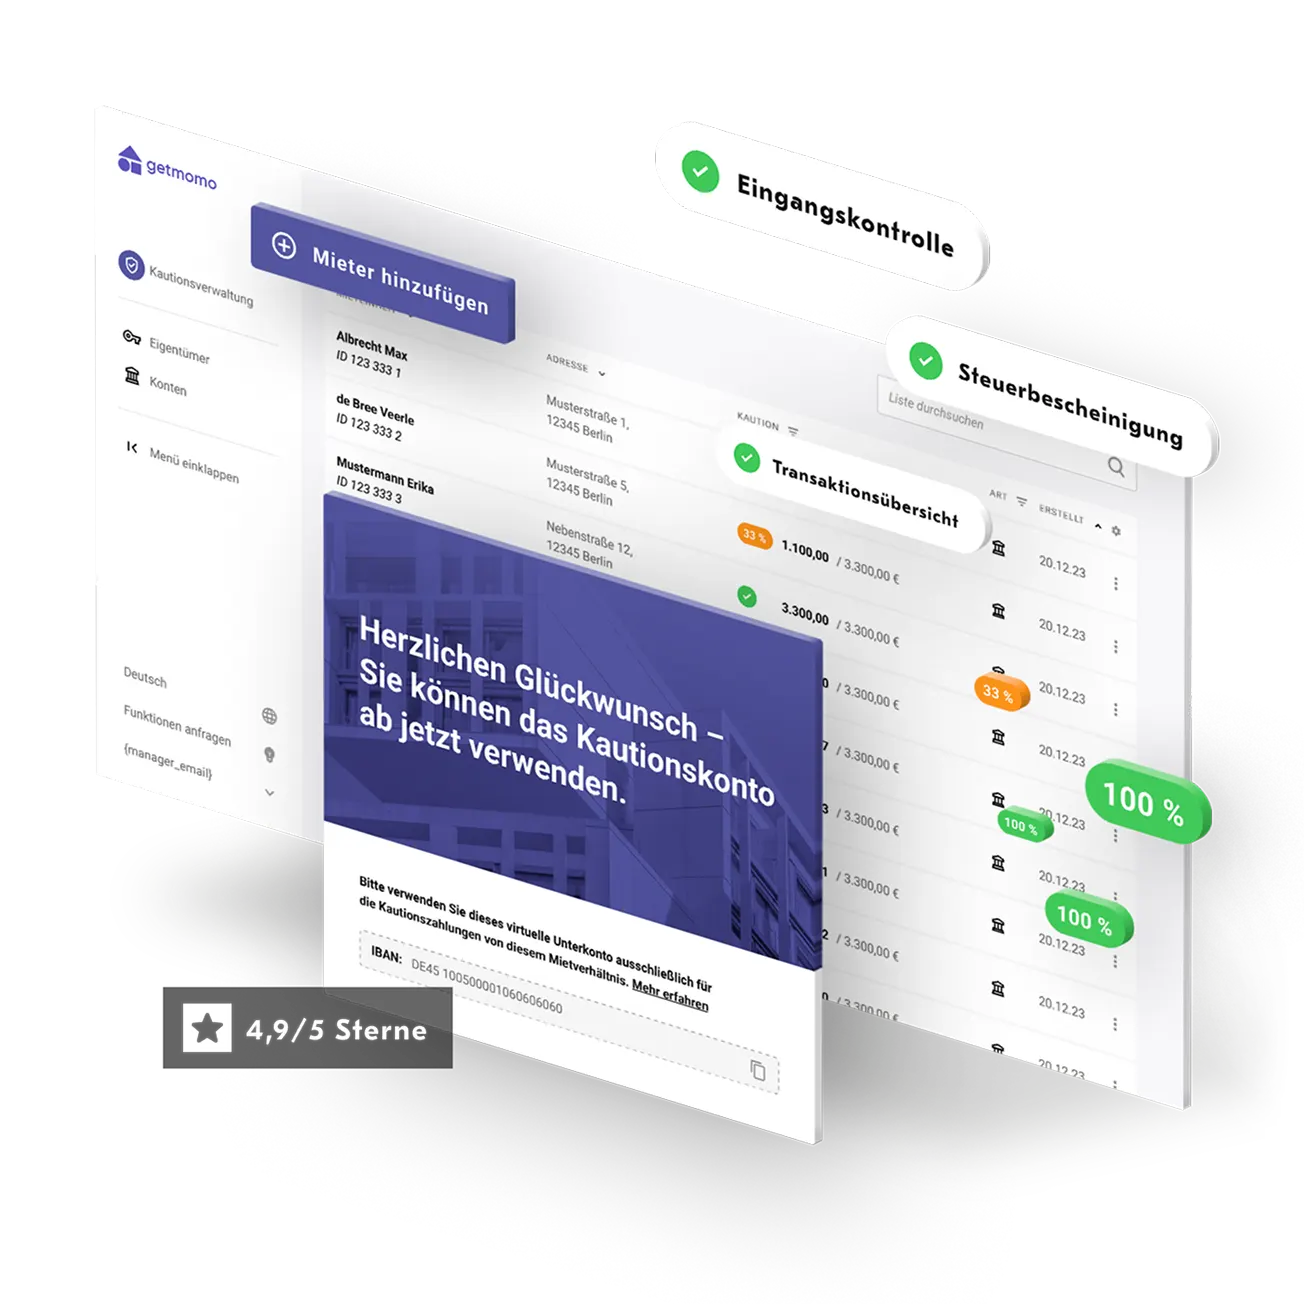
Bei einer klassischen Barkaution muss vor Einzug ein Kautionskonto eröffnet und im Zweifel eine Ratenzahlung überwacht werden – bei einer Bürgschaft entfällt das. Auch das Risiko einer ausbleibenden Ratenzahlung nach Einzug samt möglicher Verjährung entfällt, da die Hausverwaltung über den Bürgen direkt in Höhe der vereinbarten Kaution abgesichert ist. Mit einer digitalen Kautionskonto-Plattform wie Getmomo lässt sich dieser Verwaltungsaufwand allerdings ebenfalls stark reduzieren – Kontoeröffnung und Ratenzahlungs-Tracking laufen dort weitgehend automatisiert. Die Bürgschaft bleibt trotzdem für viele Fälle die unkompliziertere Lösung, insbesondere wenn der Mieter selbst liquide bleiben möchte.
Vorteile aus Vermietersicht:
- Einsparung direkter und indirekter Kosten: Keine separate Verwaltung des Geldes, keine Zinsberechnung und keine jährliche Versendung von Zinsbescheiden
- Reduzierung des Risikos vor Einzug: Kein Risiko ausbleibender Ratenzahlungen oder Verjährung, da über den Bürgen die volle Kautionshöhe abgesichert ist
- Papierloser Prozess: Von der Einladung des Mieters bis zur Freigabe der Bürgschaft läuft der gesamte Vorgang bei modernen Anbietern komplett digital
Was tun, wenn Mieter die Kaution nicht aufbringen können?
Können Mieter die Kautionssumme nicht auf einen Schlag aufbringen, ist die Bürgschaft nicht die erste Option, sondern die zweite. Vorrangig gilt das gesetzliche Recht auf Ratenzahlung nach § 551 Abs. 2 BGB: bis zu drei gleiche Monatsraten, die erste fällig zu Vertragsbeginn – unabhängig davon, was der Mietvertrag vorsieht. Details dazu im Artikel Mietkaution berechnen.
Reicht auch die Ratenzahlung nicht, kommt die Mietkautionsbürgschaft als Alternative infrage: keine Kontoeröffnung, keine Verjährungsrisiken, und die Bonitätsprüfung übernimmt Bank oder Versicherung, nicht Sie. Der Nachteil zeigt sich erst im Schadensfall: Statt auf eigenes Guthaben sind Sie auf die Zahlungsbereitschaft eines Dritten angewiesen – bei Banken meist unkritisch, bei Versicherungen kann die Prüfung Wochen dauern.
Bankbürgschaft, Mietkautionsbürgschaft, Kautionsversicherung: die Unterschiede
Mietkautionsbürgschaft ist der Oberbegriff – auch Mietbürgschaft genannt – für zwei Produkte: die Bankbürgschaft und die Kautionsversicherung. Beide sichern denselben Betrag ab, maximal drei Nettokaltmieten bzw. Monatskaltmieten, und ersetzen dieselbe Barkaution. Unterschiede gibt es bei Bürgen, Prüfung und Tempo der Auszahlung.
Wichtig: Die gesetzliche Obergrenze von drei Nettokaltmieten gilt für Barkaution, Bankbürgschaft und Kautionsversicherung gleichermaßen. Mehr dazu im Artikel Rechtsgrundlagen Mietkaution.
Bei der Bankbürgschaft (Bankaval) tritt ein Kreditinstitut als Bürge auf, prüft vorab die Bonität und verlangt teils ein hinterlegtes Guthaben plus laufende Avalgebühr. Bei der Kautionsversicherung übernimmt ein Versicherer die Bürgschaft gegen einen Beitrag ohne zusätzliche Sicherheiten – die Beantragung läuft meist online und schneller. Manche Versicherer staffeln dabei einen Standard- und einen Premium-Tarif mit Klausel „auf erstes Anfordern“.
| Kriterium | Bankbürgschaft | Kautionsversicherung |
|---|---|---|
| Bürge | Bank | Versicherung |
| Zusätzliche Sicherheiten | Teils verlangt | In der Regel keine |
| Auszahlung | Tage bis max. 14 Tage, bei „erstes Anfordern“ | 14 Tage bis 6 Wochen, ohne „erstes Anfordern“ |
| Beantragung | Hausbank oder online | Meist vollständig online |
Nachteile und Kosten
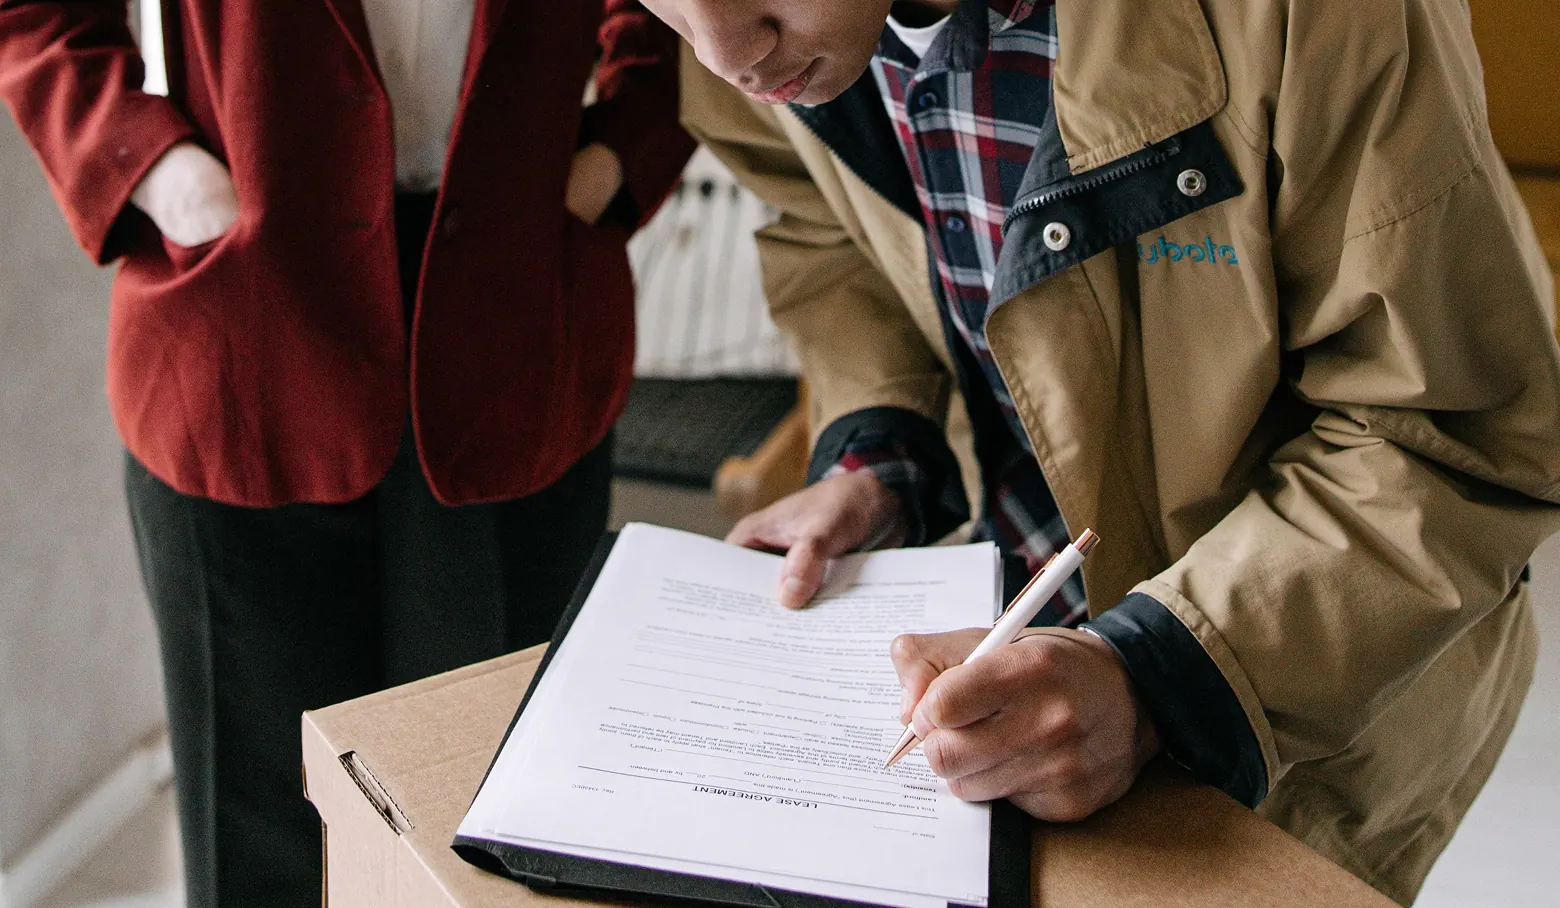
So praktisch die Mietkautionsbürgschaft beim Einzug ist – sie hat ihren Preis. Anders als die Barkaution, die zum Mietende ganz oder teilweise zurückgezahlt wird, ist die Avalgebühr bzw. Versicherungsprämie eine laufende Ausgabe, die der Mieter nicht zurückerhält. Über mehrere Mietjahre kann die Summe der Bürgschaftskosten so höher liegen als die einmalige Barkaution. Hinzu kommt die Bonitätsprüfung: Mieter mit geringerem Einkommen oder negativer Schufa-Auskunft erhalten mitunter keine Zusage und weichen auf Barkaution oder Ratenzahlung aus.
Aus Vermietersicht liegt der Nachteil in der Abhängigkeit vom Bürgen: Statt eigenes Kautionsguthaben zu haben, müssen Sie die Zahlung anfordern – bei „erstes Anfordern“ Formsache, sonst kann sich die Klärung über Wochen hinziehen.
Rückgabe der Bürgschaftsurkunde bei Beendigung des Mietverhältnisses
Wie die Barkaution ist auch die Bürgschaft an das Mietverhältnis gebunden und endet regulär erst mit dessen Beendigung: Der Vermieter gibt die Urkunde nach Auszug und Kautionsabrechnung an den Bürgen zurück, der damit von seiner Zahlungspflicht befreit ist. Bis dahin darf er sie zurückhalten, etwa um eine offene Nebenkostenabrechnung abzuwarten – mehr dazu im Artikel Rückzahlung der Mietkaution. Kündigt ein Mieter vorzeitig, muss er eine gleichwertige Ersatzsicherheit stellen.
Fazit für Hausverwaltungen und Vermieter
Die Mietkautionsbürgschaft eignet sich vor allem dann, wenn Mieter liquide bleiben möchten und Vermieter Wert auf eine schnelle, unkomplizierte Absicherung ab Einzug legen. Bevorzugen Sie dabei nach Möglichkeit Bürgschaften mit Zahlung „auf erstes Anfordern“, damit im Schadensfall keine langwierige Vorabprüfung nötig ist.
Was ist besser, Bürgschaft oder Kaution?
Eine pauschale Antwort gibt es nicht: Für Mieter spricht die Bürgschaft, wenn Liquidität wichtiger ist als die Rückzahlung am Mietende – über mehrere Mietjahre kann sie dennoch teurer sein. Für Vermieter ist die Barkaution planbarer, die Bürgschaft spart Verwaltungsaufwand. Welche Variante passt, hängt von den Prioritäten ab.
Mehr dazu in den Artikeln Die Mietkaution und ihre Alternative und Kautionsversicherung vs. Kautionsbürgschaft.
Über den Autor
Jannik ist Head of Revenue Operations bei Getmomo, der Banking-Plattform für Immobilienverwaltungen. Er arbeitet täglich an den Prozessen, um die es in diesem Magazin geht — Kautionsverwaltung, Zahlungsverkehr, Automatisierung — und schreibt hier über Banking-Infrastruktur und Digitalisierung. Technisch verantwortet er den Webauftritt des Magazins.
Fachlich geprüft von Marcel Meitza, Gründer & Geschäftsführer
Kautionsversicherung vs. Kautionsbürgschaft
Rechtsgrundlagen Mietkaution
Die Mietkaution und ihre Alternative
WEG-Konto und Bank: Welche Institute Konten für Eigentümergemeinschaften führen
Umlaufbeschluss WEG: Muster als PDF zum Ausfüllen und der Weg zum wirksamen Beschluss in Textform
WEG-Verwaltervertrag Muster 2026: PDF zum Ausfüllen und die Klauseln, auf die es ankommt
Sie interessieren sich für Getmomo Themen und für unsere Software?
Per Klick auf „Getmomo Software“ finden Sie alle Infos zu unseren Banking-Lösungen optimiert für Hausverwaltungen. Per Klick auf „Startseite Magazin“ finden Sie alle Artikel aus unserem Magazin. Unter „Getmomo Tools“ finden Sie unsere kostenlosen Mini-Tools für den Verwalteralltag.