
Kautionskonten für Verwalter: Anbieter, Kosten und Kontomodelle im Vergleich
Wer als Hausverwaltung Mietkautionen anlegt, trifft 2026 auf einen veränderten Markt: Die DKB nimmt bei Privatkunden keine neuen Mietkautionskonten mehr an, mehrere Institute führen das Konto nur für eigene Kunden, und daneben sind Anbieter entstanden, die Treuhandkonten einer Partnerbank digital zugänglich machen. Dieser Artikel erklärt, welches Kontomodell die Vorgaben des § 551 Abs. 3 BGB erfüllt, welche Anbieter Kautionskonten für Verwaltungen führen und was sie laut ihren eigenen Preisverzeichnissen einmalig oder pro Jahr kosten. Ein Mietkautionskonto-Vergleich für Verwaltungen beginnt deshalb beim Kontomodell, nicht beim Preis.
Getmomo ist der Anbieter dieses Magazins und steht selbst in der Übersicht. Die Angaben zu allen anderen Anbietern stammen aus deren Websites und Preisverzeichnissen, abgerufen am 9. September 2026; die Quellen sind am Ende des Artikels verlinkt. Preise und Zinsen sind Momentaufnahmen, verbindlich ist immer das aktuelle Preisverzeichnis des jeweiligen Anbieters.
Was § 551 BGB vom Kautionskonto verlangt
Die Mietkaution darf nach § 551 Abs. 1 BGB höchstens drei Nettokaltmieten betragen, und der Mieter darf sie nach § 551 Abs. 2 BGB in drei gleichen Monatsraten zahlen. Für die Anlage gilt § 551 Abs. 3 BGB: Der Vermieter legt die Kaution bei einem Kreditinstitut zu dem für Spareinlagen mit dreimonatiger Kündigungsfrist üblichen Zinssatz an, die Parteien können eine andere Anlageform vereinbaren, und in beiden Fällen muss die Anlage vom Vermögen des Vermieters getrennt erfolgen. Die Erträge stehen dem Mieter zu und erhöhen die Sicherheit.
Der Vermieter darf die Kaution also nur getrennt von seinem Vermögen anlegen, und genau an dieser Trennung unterscheiden sich die Kontomodelle. Ein Konto, auf dem Kautionen mit Mieten oder Betriebsmitteln vermischt sind, erfüllt die Vorgabe nicht, auch wenn die Beträge buchhalterisch auseinandergehalten werden. Der Bundesgerichtshof hat daraus abgeleitet, dass der Mieter die Zahlung der Kaution davon abhängig machen darf, dass der Vermieter ihm ein insolvenzfestes Konto benennt (BGH, Urteil vom 13.10.2010, Az.: VIII ZR 98/10). Für eine Verwaltung heißt das: Das Kautionskonto muss so geführt sein, dass weder Gläubiger des Eigentümers noch Gläubiger der Verwaltung darauf zugreifen können, und der Mieter muss das auf Nachfrage nachvollziehen können.
Wie die Vorgaben im Einzelnen aussehen, von der Höhe über die Ratenzahlung bis zur Rückzahlung, steht im Artikel zu den Rechtsgrundlagen der Mietkaution.
Einzelkonto, offenes Treuhandkonto oder Sammelkonto: welches Modell zu Verwaltungen passt
Wer ein Mietkautionskonto eröffnen will, trifft auf vier Kontomodelle. Alle erfüllen die gesetzliche Vorgabe, sie unterscheiden sich aber im Aufwand je Mietverhältnis und in der Frage, wer Kontoinhaber ist.
- Einzelkonto auf den Namen des Mieters, an den Vermieter verpfändet. Das klassische Modell der Filialbanken: Der Mieter eröffnet ein Sparkonto und verpfändet es. Je Mietverhältnis entsteht ein eigenes Konto mit eigener Legitimation, bei 300 Mietverhältnissen also 300 Konten. Für Privatvermieter praktikabel, für Verwaltungen mit vielen Einheiten kaum zu pflegen.
- Offenes Treuhandkonto auf den Namen des Vermieters oder der Verwaltung. Der Kontoinhaber hält das Guthaben treuhänderisch für den Mieter. Entscheidend ist die Kennzeichnung: Nach § 7 Abs. 4a EinSiG zählt die Einlagensicherung je Treugeber, also je Mieter bis 100.000 Euro, wenn das Konto in der Kontobezeichnung als offenes Treuhandkonto eindeutig gekennzeichnet ist oder als solches hätte gekennzeichnet werden müssen und das Treuhandverhältnis nachgewiesen wird. Ein Konto, das nur intern als Kautionskonto geführt wird, erhält diesen Schutz im Regelfall nicht.
- Kautionssammelkonto (Treuhandsammelkonto). Ein offenes Treuhandkonto, auf dem die Kautionen vieler Mieter liegen und je Mieter getrennt geführt werden, etwa über Unterkonten oder eine virtuelle IBAN je Mietverhältnis. Die Zinsen werden je Mieter abgerechnet. Das ist das Modell der Plattformen und der auf die Wohnungswirtschaft spezialisierten Banken; die Bedingungen für die Eröffnung und die Vorteile gegenüber Einzelkonten haben im Magazin eigene Artikel.
- Verpfändetes Sparbuch. Rechtlich zulässig, in der Abwicklung aber Papier: Sparbuch, Verpfändungserklärung, Freigabe beim Auszug. In Beständen taucht es als Altfall auf, neu wird es kaum eingerichtet.
Für eine Verwaltung ist das offene Treuhandsammelkonto das Modell, das Aufwand und Schutz zusammenbringt: ein Konto statt hunderter, Einlagensicherung je Mieter, Zuordnung und Zinsabrechnung je Mietverhältnis. Was ein Treuhandkonto von einem Anderkonto unterscheidet, erklärt der Artikel Anderkonto vs. Treuhandkonto.
Anbieter für Hausverwaltungen im Vergleich (Stand September 2026)
Die Übersicht führt die Anbieter, die Mietkautionskonten ausdrücklich für gewerbliche Verwaltungen oder Wohnungsunternehmen anbieten und ihr Angebot öffentlich beschreiben. Sie ist eine Auswahl, kein vollständiger Marktüberblick: Sparkassen sowie Volks- und Raiffeisenbanken erscheinen als Gruppe, weil jedes Institut seine Konditionen selbst festlegt, und Banken ohne öffentlich beschriebenes Verwalterangebot fehlen. Getmomo ist der Betreiber dieses Magazins. Die Reihenfolge in beiden Tabellen ist alphabetisch.
| Anbieter | Kontomodell und Zugang | Kosten laut Anbieter |
|---|---|---|
| Aareal Bank (Aareal Account Kautionen) | Treuhandkonto mit persönlicher virtueller IBAN je Mieter, EBICS-Client; laut Website ausschließlich für gewerbliche Vermieter | Keine Kontoführungs- oder Guthabengebühren; Lizenzgebühr für die Software, Höhe nennt die Website nicht |
| Deutsche Mietkaution (Baader Bank) | Treuhandkonto bei der Baader Bank; für Vermieter seit August 2026, für Hausverwaltungen laut Anbieter Ende 2026, derzeit auf Einladung | Kontoführung 0 Euro; Zins 2,00 % p. a. in den ersten sechs Monaten, danach 1,00 % p. a. variabel |
| DKB Verwalterplattform | Mietkautionskonten je Mieter, gebündelt über die Verwalterplattform; Voraussetzung Gewerbeerlaubnis nach § 34c Abs. 1 S. 1 Nr. 4 GewO und Kontoführung per EBICS | Plattform und Mietkautionskonten kostenfrei; Mieten- und Hausgeldkonten 9 Euro je Monat und Konto. Privatkunden: derzeit kein Neuabschluss |
| Getmomo (Partnerbank Hamburg Commercial Bank) | Treuhandsammelkonto auf den Namen der Verwaltung, Eröffnung digital, Auszahlung als EBICS-Datei; für gewerbliche Verwaltungen ab etwa 50 Einheiten | Plattform und Kontoführung kostenfrei, keine Verwahrentgelte; kleinere Verwaltungen auf Anfrage |
| Hausbank München (HB Kautionen online und smart) | Sammelkonto für Vermieter und Verwaltungen oder Einzelkonto je Mieter (Leistungsübersicht der Bank, Stand 03/2021), Onlineportal mit Rollen- und Freigabeprozessen; „online“ für professionelle Verwaltungen ab 50 aktiven Mietkautionskonten, „smart“ bis 49 Konten | Laut Leistungsübersicht 03/2021 keine Gebühr für Eröffnung, Führung und Auflösung, dafür ein Verwaltungsentgelt als Staffelpreis ohne veröffentlichten Betrag; aktuelle Konditionen für „online“ auf Anfrage; HB Kautionen smart laut Website 39,00 Euro einmalig je Konto |
| Sparkassen, Volks- und Raiffeisenbanken | Kautionskonten nach den Regeln des jeweiligen Instituts; ob Sammelkonten für Verwaltungen möglich sind und für welches Gebiet, ist vor Ort zu erfragen | Laut Preisaushang des jeweiligen Instituts |
Aareal Bank: Aareal Account Kautionen
Die Aareal Bank führt Kautionen als Treuhandkonto mit einer persönlichen virtuellen IBAN je Mieter und richtet das Angebot laut Website ausschließlich an gewerbliche Vermieter; als Referenzen nennt sie Wohnungsunternehmen und Verwaltungen. Kontoführungs- oder Guthabengebühren fallen für die Kautionen nach Angabe der Bank nicht an, für die Software wird eine Lizenzgebühr berechnet, deren Höhe die Website nicht nennt. Die Verzinsung beschreibt die Bank als marktüblich und entsprechend der gesetzlichen Vorgabe; Auszahlungen laufen über einen EBICS-Client, Bestandsdaten lassen sich über eine Importschnittstelle übernehmen.
Deutsche Mietkaution mit der Baader Bank
Die DMK Deutsche Mietkaution GmbH ist im August 2026 mit einem Mietkautionskonto gestartet, das als Treuhandkonto bei der Baader Bank geführt wird. Kontoführung sowie Ein- und Auszahlungen kosten laut Anbieter 0 Euro, die Verzinsung liegt in den ersten sechs Monaten bei 2,00 % p. a. und danach variabel bei 1,00 % p. a. Für Hausverwaltungen und Großvermieter ist der Dienst nach Angabe des Anbieters derzeit nur auf Einladung verfügbar, der offizielle Start ist für Ende 2026 angekündigt.
DKB Verwalterplattform
Die DKB stellt Wohnimmobilienverwaltern mit Gewerbeerlaubnis nach § 34c Abs. 1 S. 1 Nr. 4 GewO eine kostenfreie Verwalterplattform bereit, über die Mietkautionskonten kostenfrei geführt werden; Mieten- und Hausgeldkonten kosten 9 Euro je Monat und Konto. Die Kautionsverwaltung bietet laut DKB eine mietergenaue Einzelabrechnung, integrierten Zahlungsverkehr sowie Mahndaten, Ratenzahlungen und Dokumente für Mieter. Voraussetzung ist neben der Gewerbeerlaubnis die elektronische Kontoführung per EBICS. Für Privatkunden gilt dagegen laut den Fragen und Antworten der Bank: „Aktuell bieten wir keinen Neuabschluss von Mietkautionskonten oder Mietavalen an.“ Bestehende Konten laufen weiter.
Getmomo mit der Hamburg Commercial Bank
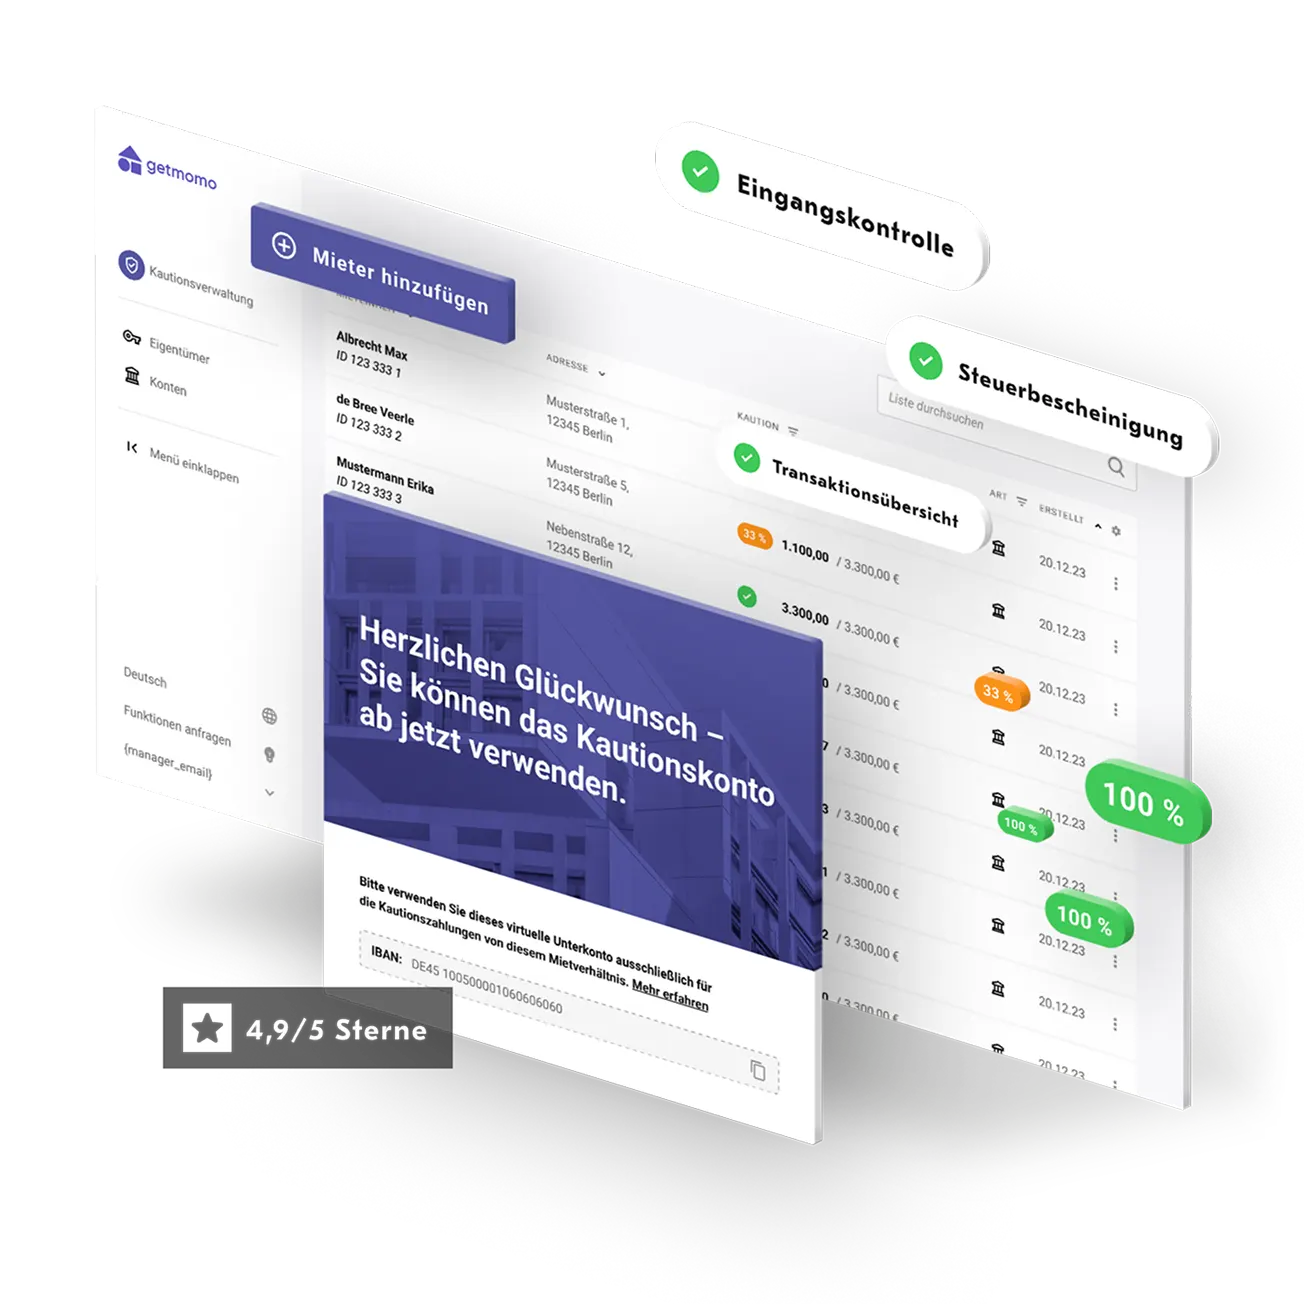
Getmomo ist eine Banking-Plattform für Immobilienverwaltungen; die Konten führt die Hamburg Commercial Bank. Das Kautionskonto ist ein Treuhandsammelkonto auf den Namen der Verwaltung, die Eröffnung läuft digital, Auszahlungen werden auf der Plattform vorbereitet und als EBICS-Zahlungsdatei bereitgestellt, Zinsabrechnung und Bescheinigungen für Mieter entstehen auf der Plattform. Für gewerbliche Verwaltungen sind Plattform und Kontoführung kostenfrei, Verwahrentgelte fallen nicht an; gedacht ist es für Verwaltungen ab etwa 50 Einheiten, kleinere Verwaltungen erhalten Konditionen auf Anfrage. Die Verzinsung richtet sich nach den Konditionen der kontoführenden Bank, die Einlagensicherung gilt je Mieter bis 100.000 Euro. Bestehende Kautionen zieht der Umzugsservice um. Details auf der Produktseite zum Mietkautionskonto.
Hausbank München: HB Kautionen online und smart
Die Hausbank München ist auf die Immobilienwirtschaft spezialisiert und verwaltet nach eigenen Angaben über 800.000 Mietkautionskonten für mehr als 45.000 Kunden. Für professionelle Verwaltungen und Wohnungsunternehmen gibt es HB Kautionen online mit zentraler Verwaltung, Rollen- und Freigabeprozessen, digitalem Archiv und integriertem SEPA-Zahlungsverkehr; HB Kautionen smart richtet sich an Vermieter und kleinere Verwaltungseinheiten mit bis zu 49 Mietkautionskonten. Laut der Leistungsübersicht Kautions-Service der Bank (Stand 03/2021, heute nur noch im Internet Archive abrufbar) gab es sowohl ein Sammelkonto für Vermieter, Verwalter und Wohnungsgesellschaften als auch Einzelkonten je Mieter; Eröffnung, Führung und Auflösung kosteten danach nichts, berechnet wurde ein Verwaltungsentgelt als Staffelpreis nach der Zahl der aktiven Mietkautionskonten ohne veröffentlichten Betrag, dazu damals 9,95 Euro je unterjähriger Abrechnung bei Papierverwaltung und 95 Euro je angefangener Stunde EDV-Support zuzüglich Umsatzsteuer. Die Software HB-Kautionen war laut Fernabsatzinformation der Bank (Stand 22.03.2021) im Verwaltungsentgelt enthalten und ab 50 aktiven Mietkautionskonten nutzbar. Ob diese Positionen heute noch gelten, veröffentlicht die Bank nicht; für HB Kautionen online gibt es die Konditionen laut Website auf Anfrage. Für HB Kautionen smart nennt die Website ein einmaliges Serviceentgelt von 39,00 Euro je Mietkautionskonto (29,00 Euro für Mitglieder eines Haus- und Grundbesitzervereins) plus 9,90 Euro Legitimationskosten.
Sparkassen sowie Volks- und Raiffeisenbanken
Sparkassen und Genossenschaftsbanken führen Kautionskonten nach den Regeln des jeweiligen Instituts; die Sparkassen-Finanzgruppe nennt in ihrem Ratgeber Mietkautionssparbuch und Treuhandkonto für Vermietende und verweist für die Kosten auf die Sparkasse vor Ort. Ob ein Institut Sammelkonten für Verwaltungen führt und Kunden außerhalb seines Gebiets annimmt, ist deshalb vor Ort zu erfragen. Der Vorteil ist der Ansprechpartner in der Filiale, der mögliche Nachteil bei überregionalen Beständen die Zahl der Bankverbindungen.
Anbieter für private Vermieter: Einzelkonten je Mieter
Die folgenden Angebote richten sich an Mieter und private Vermieter und führen je Mietverhältnis ein eigenes Konto. Ein Angebot für Verwaltungen mit größeren Beständen beschreiben sie auf ihren Websites nicht. Sie stehen hier trotzdem, weil Verwaltungen bei der Übernahme von Objekten regelmäßig Bestandskautionen von genau diesen Konten übernehmen und wissen müssen, womit sie es zu tun haben.
| Anbieter | Kosten laut Anbieter | Zugang und Besonderheit |
|---|---|---|
| Commerzbank | 59,00 Euro einmaliges Bearbeitungsentgelt je Kontoeröffnung (Preis- und Leistungsverzeichnis, Stand 1. September 2026) | Mieter- oder Vermieter-Mietkaution, laut Bank für Commerzbank-Kunden; Eröffnung per Formular oder in der Filiale |
| DKB (Privatkunden) | Entfällt | Derzeit kein Neuabschluss von Mietkautionskonten und Mietavalen; bestehende Konten laufen weiter |
| GLS Bank | Laut Preis- und Leistungsverzeichnis | Nur Bestandskunden mit GLS-Girokonto; Konto auf den Namen des Vermieters |
| heykaution (plusForta GmbH) | Gebührenfrei für Vermieter und Mieter | Für private Vermieter; plusForta ist laut Website Tochtergesellschaft der Aareal Bank, das Konto entsteht in Kooperation mit der Vereinigten Volksbank Raiffeisenbank eG; Einlagensicherung bis 100.000 Euro je Mieter |
| PSD Bank München | 69 Euro einmalig, keine laufenden Kosten | Nur auf den Namen des Mieters, private Zwecke; Zins 0,001 % (laut Bank gültig ab 04.03.2020) |
| Smartmiete (SmartMiete GmbH) | Kostenlos; Zins laut Instabank 0,1 % | Für private Vermieter; Konto bei der Instabank mit Sitz in Oslo, Einlagensicherung über den norwegischen Einlagensicherungsfonds (Anbieterangabe) |
| Sparkassen vor Ort | Bei der Sparkasse vor Ort zu erfragen | Einzelkonto je Mietverhältnis, Konditionen je Institut |
Was ein Kautionskonto kostet und wer die Gebühren trägt
Vier Kostenarten kommen vor: eine einmalige Gebühr bei der Eröffnung (Commerzbank 59 Euro, PSD Bank München 69 Euro), laufende Kontoführungsgebühren bei klassischen Kontomodellen, Lizenzgebühren für die Verwaltungssoftware (Aareal Bank) oder ein Verwaltungsentgelt je aktivem Konto (Hausbank München, laut Leistungsübersicht 2021) und Verwahrentgelte, die in der Niedrigzinsphase bis 2022 verbreitet waren und bei den hier genannten Anbietern heute nicht mehr genannt werden. „Kostenlos“ heißt bei den Plattformen und der DKB: keine Kontoführungsgebühr. Was sonst anfällt, etwa für Software oder Zusatzleistungen, steht im jeweiligen Preisverzeichnis.
Wer die Gebühren trägt, ergibt sich aus § 551 Abs. 3 S. 3 BGB: Die Erträge stehen dem Mieter zu, Kontokosten dürfen die Kaution und ihre Zinsen deshalb nicht mindern. Im Regelfall trägt der Vermieter die Kosten, und eine Verwaltung kann sie nur nach den Regelungen des Verwaltervertrags an den Eigentümer weiterbelasten, nicht an den Mieter. Ausführlich mit Checkliste im Artikel Mietkautionskonto ohne Gebühren.
Kautionsverwaltung mit vielen Einheiten: worauf es bei der Automatisierung ankommt
Ab einigen hundert Mietverhältnissen entscheidet die Zahl der Handgriffe je Kaution über die Kosten, die Kontoführungsgebühr tritt dahinter zurück: Eröffnung, Verpfändung oder Zuordnung, jährliche Zinsabrechnung mit Steuerbescheinigung, Auszahlung, Kontoschließung. Fünf Punkte trennen die Angebote:
- Sammeleröffnung und Bestandsübernahme. Lässt sich ein ganzer Bestand in einem Durchgang anlegen, oder wird je Mieter ein Antrag gestellt? Plattformen übernehmen Bestände per Datei oder Schnittstelle (Getmomo über den Umzugsservice, die Aareal Bank über eine Importschnittstelle), Filialbanken meist je Konto.
- Anbindung an die Verwaltersoftware. Auszahlungen als EBICS-Datei oder eine Direktintegration in Systeme wie DOMUS oder EverReal ersparen die doppelte Erfassung. Wer HBCI oder PIN/TAN nutzt, gibt jede Auszahlung einzeln frei. Hintergrund im Artikel EBICS: was ist das?
- Zinsabrechnung und Bescheinigungen je Mieter. Die jährliche Abrechnung mit Kapitalertragsteuer und die Bescheinigung beim Auszug müssen je Mietverhältnis entstehen. Die DKB nennt dafür die mietergenaue Einzelabrechnung, Getmomo stellt die Bescheinigungen über die Plattform bereit, die Hausbank München führt ein digitales Archiv.
- Rollen und Freigaben. Vier-Augen-Prinzip bei Auszahlungen und getrennte Rechte für Sachbearbeitung und Freigabe; bei EBICS über die verteilte elektronische Unterschrift, bei Portalen über Rollenmodelle.
- Zuordnung von Zahlungseingängen. Eine virtuelle IBAN je Mietverhältnis ordnet die Kautionszahlung ohne Abgleich des Verwendungszwecks zu (die Aareal Bank je Mieter, Getmomo bei Mietkonten je Eigentümer). Wo das fehlt, bleibt der Abgleich Handarbeit.
Bankwechsel mit bestehenden Kautionen
Ein Wechsel mit Bestand läuft in vier Schritten: eine Bestandsliste je Mieter mit Betrag, Zinsstand und Verpfändung; die Information der Mieter, weil sich Konto und Kontobezeichnung ändern; der Übertrag je Mietverhältnis mit eindeutiger Referenz; die Zinsabrechnung der abgebenden Bank zum Stichtag. Bei Einzelkonten auf den Namen des Mieters muss der Mieter mitwirken, weil das Konto ihm gehört. Was bei einem Eigentümerwechsel nach § 566a BGB zusätzlich gilt, steht im Artikel Übertragungen von Kautionskonten.
Alternativen zum Mietkautionskonto
Neben dem Kautionskonto sind drei Sicherheiten verbreitet: die Mietkautionsbürgschaft einer Bank oder Versicherung, bei der der Mieter einen laufenden Beitrag zahlt und der Bürge im Schadensfall bis zur Kautionshöhe einsteht; die Kautionsversicherung, die wirtschaftlich ähnlich funktioniert und im Artikel Kautionsversicherung vs. Kautionsbürgschaft abgegrenzt ist; und die Bürgschaft eines Dritten, etwa der Eltern. Ein Anspruch des Mieters auf eine dieser Formen besteht im Regelfall nicht, eine Bürgschaft ersetzt die Barkaution nur, wenn der Mietvertrag das zulässt.
Für eine Verwaltung entscheidet der Aufwand: Bürgschaftsurkunden brauchen Ablage, Fristen und im Schadensfall die Inanspruchnahme beim Bürgen. Wer beides im Bestand hat, führt Kautionskonten und Bürgschaften in einer Übersicht; die Kautionsverwaltung von Getmomo erlaubt dafür je Kaution die Wahl der Kautionsart, auch für Bürgschaften und Sparbücher anderer Anbieter. Mehr dazu im Artikel Mietkautionsbürgschaft als Alternative zur Barkaution.
Fazit
Die Bankwahl für Kautionskonten ist zuerst eine Frage des Kontomodells und der Zulassung, erst danach eine Frage des Preises.
- Das Kontomodell entscheidet über den Schutz: getrennt vom Vermögen (§ 551 Abs. 3 BGB), als offenes Treuhandkonto gekennzeichnet, Einlagensicherung je Mieter (§ 7 Abs. 4a EinSiG).
- Für Verwaltungen führen fünf Anbietergruppen Kautionskonten: Plattformen mit Partnerbank, die DKB-Verwalterplattform, die Aareal Bank, die Hausbank München und die Institute vor Ort. Eine Kontoführungsgebühr nennt keiner der vier Anbieter mit Verwalterangebot; die Aareal Bank berechnet eine Software-Lizenz, die Hausbank München laut Leistungsübersicht 2021 ein Verwaltungsentgelt je aktivem Konto.
- Die Angebote für private Vermieter (heykaution, Smartmiete, Commerzbank, PSD Bank München, GLS Bank) führen Einzelkonten und beschreiben auf ihren Websites kein Angebot für Verwaltungen.
- Bei großen Beständen zählen Sammeleröffnung, Softwareanbindung und automatische Zinsabrechnung mehr als die Kontoführungsgebühr.
- Alle Preise und Verfügbarkeiten: Stand 9. September 2026, Quellen am Ende des Artikels.
Tipp: Getmomo führt für gewerbliche Verwaltungen ein Treuhandsammelkonto bei der Hamburg Commercial Bank: Eröffnung digital, Auszahlungen als EBICS-Datei, Zinsabrechnung und Bescheinigungen je Mieter, Plattform und Kontoführung kostenfrei. Bestehende Kautionen zieht der Umzugsservice um. Details auf der Produktseite zum Mietkautionskonto.
Häufige Fragen zu Kautionskonten für Verwalter
Nach den Angaben der Anbieter (Stand September 2026) nennt keiner der vier Anbieter mit Verwalterangebot eine Kontoführungsgebühr: Getmomo mit der Hamburg Commercial Bank (Plattform und Konto kostenfrei), die DKB über ihre Verwalterplattform (Voraussetzung Gewerbeerlaubnis nach § 34c GewO), die Aareal Bank (Lizenzgebühr für die Software) und die Hausbank München, die in ihrer Leistungsübersicht von 03/2021 statt einer Kontoführungsgebühr ein Verwaltungsentgelt als Staffelpreis ohne Betrag nannte und aktuelle Konditionen auf Anfrage nennt. Die Deutsche Mietkaution bietet ihr gebührenfreies Konto Hausverwaltungen derzeit auf Einladung an, der offizielle Start ist für Ende 2026 angekündigt. Sparkassen und Genossenschaftsbanken nennen ihre Preise vor Ort.
Ein Sammelkonto, also ein Treuhandkonto für viele Mieter mit Zuordnung je Mietverhältnis, führen die Hamburg Commercial Bank über die Plattform Getmomo und die Aareal Bank mit persönlichen virtuellen IBANs je Mieter. Ob Sparkassen und Genossenschaftsbanken Sammelkonten für Verwaltungen führen, ist je Institut vor Ort zu erfragen. Die Hausbank München nennt in ihrer Leistungsübersicht beide Modelle, Sammelkonto und Einzelkonto je Mieter. Die DKB-Verwalterplattform führt je Mieter ein eigenes Mietkautionskonto, das über die Plattform gebündelt verwaltet wird.
Ein Konto, das auf den Namen des Vermieters oder der Verwaltung lautet, in der Kontobezeichnung als Treuhandkonto für Mietkautionen gekennzeichnet ist, vom Geschäftskonto getrennt geführt wird und die Zuordnung je Mieter dokumentiert. Dann gilt die Einlagensicherung nach § 7 Abs. 4a EinSiG je Mieter bis 100.000 Euro, sofern das Treuhandverhältnis nachgewiesen wird. Ein Giro- oder Tagesgeldkonto, das nur intern als Kautionskonto geführt wird, erfüllt diese Voraussetzung im Regelfall nicht.
Mindestens zu dem Zinssatz, der für Spareinlagen mit dreimonatiger Kündigungsfrist üblich ist (§ 551 Abs. 3 S. 1 BGB). Die Parteien können eine andere Anlageform vereinbaren; die Erträge stehen in jedem Fall dem Mieter zu und erhöhen die Kaution. Auf die Zinsen fällt Kapitalertragsteuer an, die Bescheinigung gehört zur jährlichen Abrechnung. Details im Artikel Mietkaution verzinsen.
Für Privatkunden nicht als Neuabschluss: Die DKB schreibt in ihren Fragen und Antworten, dass sie aktuell keinen Neuabschluss von Mietkautionskonten oder Mietavalen anbietet; bestehende Konten laufen weiter. Für gewerbliche Wohnimmobilienverwalter mit Gewerbeerlaubnis nach § 34c GewO beschreibt die DKB auf ihrer Website weiterhin die Verwalterplattform mit kostenfreier Führung von Mietkautionskonten (Stand September 2026).
Mit einer Bestandsliste je Mieter (Betrag, Zinsstand, Verpfändung), einer Information an die Mieter, dem Übertrag je Mietverhältnis mit eindeutiger Referenz und der Zinsabrechnung der abgebenden Bank zum Stichtag. Bei Einzelkonten auf den Namen des Mieters muss der Mieter mitwirken, weil das Konto ihm gehört. Mehrere Anbieter übernehmen die Übertragung als Service, Getmomo etwa mit dem Umzugsservice.
Die Mietkautionsbürgschaft einer Bank oder Versicherung, die Kautionsversicherung und die Bürgschaft eines Dritten. Der Mieter zahlt dabei einen laufenden Beitrag statt einer Einmalzahlung, der Vermieter erhält im Schadensfall Geld vom Bürgen. Ein Anspruch des Mieters auf diese Formen besteht im Regelfall nicht, sie müssen vereinbart werden. Für Verwaltungen bedeutet jede Bürgschaft eine Urkunde, die abgelegt, überwacht und im Schadensfall gezogen werden muss.
Auf sechs Punkte: das Kontomodell (offenes Treuhandkonto, getrennt vom Vermögen), die Einlagensicherung je Mieter, die Zugangsvoraussetzungen (Gewerbeerlaubnis, EBICS, Mindestvolumen), die vollständigen Kosten einschließlich Software-Lizenz, die Übernahme des Bestands sowie die automatische Zinsabrechnung mit Bescheinigung je Mieter. Preise gelten immer mit Stand, verbindlich ist das aktuelle Preisverzeichnis des Anbieters.
Quellen und Stand
Alle Angaben zu den Anbietern wurden am 9. September 2026 auf den folgenden Seiten abgerufen. Preise, Zinsen und Verfügbarkeiten können sich seitdem geändert haben.
- Getmomo: Mietkautionskonto für Verwalter und Vermieter und Welche Gebühren fallen für das Kautionskonto an?
- DKB: Verwalterplattform und Fragen und Antworten zu Mietkautionen
- Aareal Bank: Aareal Account Kautionen
- Hausbank München: HB Kautionen, Kautions-Service für Verwalter, HB Kautionen smart mit Preisen sowie Leistungsübersicht Kautions-Service, Stand 03/2021 (von der Bank inzwischen entfernt, Kopie im Internet Archive vom 21.01.2025), Fernabsatzinformationen HB-Kautionen, Stand 22.03.2021 (Archivkopie vom 09.05.2021)
- Sparkassen-Finanzgruppe: Ratgeber Mietkautionskonto
- Deutsche Mietkaution: miet-kaution.de
- heykaution: heykaution.de
- Smartmiete: Mietkautionskonto und Instabank: Mietkautionskonto
- Commerzbank: Informationen zum Mietkautionskonto, Mietkaution eröffnen und Preis- und Leistungsverzeichnis
- PSD Bank München: PSD MietKaution
- GLS Bank: Gibt es ein Mietkautionskonto?
- Rechtsquellen: § 551 BGB, § 7 EinSiG, BGH, Urteil vom 13.10.2010, Az.: VIII ZR 98/10
Über den Autor
Jannik ist Head of Revenue Operations bei Getmomo, der Banking-Plattform für Immobilienverwaltungen. Er arbeitet täglich an den Prozessen, um die es in diesem Magazin geht — Kautionsverwaltung, Zahlungsverkehr, Automatisierung — und schreibt hier über Banking-Infrastruktur und Digitalisierung. Technisch verantwortet er den Webauftritt des Magazins.
Mietkautionskonto ohne Gebühren: Der moderne Weg für Hausverwalter
Die häufigsten Fehler bei der Kautionsverwaltung – Tipps für Hausverwalter und Vermieter
Kautionssammelkonto als Mietkautionskonto: Vorteile für Vermieter & Verwalter
WEG-Konto und Bank: Welche Institute Konten für Eigentümergemeinschaften führen
Umlaufbeschluss WEG: Muster als PDF zum Ausfüllen und der Weg zum wirksamen Beschluss in Textform
WEG-Verwaltervertrag Muster 2026: PDF zum Ausfüllen und die Klauseln, auf die es ankommt
Sie interessieren sich für Getmomo Themen und für unsere Software?
Per Klick auf „Getmomo Software“ finden Sie alle Infos zu unseren Banking-Lösungen optimiert für Hausverwaltungen. Per Klick auf „Startseite Magazin“ finden Sie alle Artikel aus unserem Magazin. Unter „Getmomo Tools“ finden Sie unsere kostenlosen Mini-Tools für den Verwalteralltag.