
WEG-Konto und Bank: Welche Institute Konten für Eigentümergemeinschaften führen
Die Frage nach der richtigen Bank für ein WEG-Konto sieht nach einem Preisvergleich aus, ist aber zuerst eine Zulassungsfrage. Nicht jedes Institut führt Konten für Wohnungseigentümergemeinschaften, und manche Angebote für Verwalter setzen eine gewerbliche Verwaltung voraus. Wer die Grundgebühren vergleicht, bevor er diese beiden Hürden geprüft hat, vergleicht womöglich Angebote, die für die eigene Gemeinschaft gar nicht offenstehen.
Getmomo ist selbst Anbieter in diesem Markt: Über die Getmomo-Plattform führen gewerbliche Hausverwaltungen WEG-Konten bei der Partnerbank Hamburg Commercial Bank. Dieser Artikel ordnet den Markt nach Anbietertypen, benennt die Kriterien, die im Verwalteralltag tatsächlich Geld und Zeit kosten, und erklärt, woran Kontoeröffnungen in der Praxis scheitern. Wie die Eröffnung selbst abläuft und welche Unterlagen dafür zusammenkommen müssen, steht ausführlich im Leitfaden zur Eröffnung eines WEG-Kontos.
Warum nicht jede Bank ein WEG-Konto führt
Seit der WEG-Reform ist die Gemeinschaft der Wohnungseigentümer nach § 9a Abs. 1 WEG selbst rechtsfähig und damit selbst Kontoinhaberin. Die Verwaltung vertritt sie nach § 9b Abs. 1 WEG, ist aber nicht Inhaberin des Kontos. Ein Bankkonto der Gemeinschaft ist damit kein Gefälligkeitskonto des Verwalters, sondern das Konto eines eigenen Rechtsträgers. Für eine Bank ist das ein eigener Kundentyp: ein rechtsfähiger Verband ohne Eintragung im Handelsregister, dessen Zusammensetzung sich mit jedem Eigentümerwechsel ändert und dessen Vertreter alle paar Jahre neu bestellt wird.
Reine Privatkundenbanken haben für diesen Kundentyp in der Regel kein Produkt. Eine Eigentümergemeinschaft ist keine Privatperson und auch keine Personengesellschaft, die sich über einen Registerauszug legitimieren ließe. Wo ein Institut kein WEG-Kontomodell führt, scheitert die Eröffnung nicht am Preis, sondern daran, dass die Legitimationsstrecke der Bank diesen Fall nicht abbildet.
Die zweite Hürde betrifft nicht die Gemeinschaft, sondern ihren Vertreter. Manche Verwalterangebote richten sich nur an gewerbliche Verwaltungen. Die DKB nennt als Zielgruppe ihrer Verwalterplattform Wohnimmobilienverwalter mit Erlaubnis nach § 34c Abs. 1 Satz 1 Nr. 4 GewO und setzt zusätzlich die elektronische Kontoführung per EBICS voraus; ohne diese Erlaubnis steht das Angebot nach der Beschreibung der Bank nicht offen. Die TEN31 Bank richtet ihre WEG-Konten nach eigener Angabe an gewerbliche Immobilienverwaltungen, schreibt in ihren FAQ aber auch, dass Eigentümer ein Konto für ihre Gemeinschaft verwalten können. Ob ein Institut eine selbstverwaltete Gemeinschaft aufnimmt, klären Sie deshalb am besten direkt mit der Bank.
Erst die Zulassung, dann der Preis: Klären Sie in dieser Reihenfolge: Führt das Institut Konten auf den Namen der Gemeinschaft? Lässt es Ihre Form der Verwaltung zu? Deckt es das Gebiet oder die Größenordnung ab? Erst danach lohnt der Blick ins Preisverzeichnis.
Vier Anbietertypen und wofür sie taugen
Der Markt lässt sich in vier Gruppen sortieren. Sie unterscheiden sich weniger im Kontomodell als darin, wie viele Gemeinschaften eine Verwaltung darüber überhaupt sinnvoll führen kann.
Sparkassen und Genossenschaftsbanken vor Ort
Die verbreitetste Lösung, und für einzelne Gemeinschaften oft die einfachste: Ansprechpartner in der Filiale, Bargeldeinzahlung möglich, WEG-Kontomodelle bei vielen Häusern vorhanden. Der Preis folgt häufig dem klassischen Muster aus Grundgebühr plus Buchungsposten, teils gestaffelt nach der Zahl der Wohneinheiten; maßgeblich ist das aktuelle Preis- und Leistungsverzeichnis des jeweiligen Hauses. Der Haken liegt im Geschäftsgebiet: Institute begrenzen ihr WEG-Konto regelmäßig auf die eigene Region, abschließbar ist es dann nur für Gemeinschaften mit Sitz dort. Wer Objekte über mehrere Regionen verwaltet, sammelt auf diesem Weg zwangsläufig Bankverbindungen, Zugänge und Ansprechpartner.
Spezialinstitute der Wohnungswirtschaft
Häuser wie die Hausbank München, die BfW Bank oder die TEN31 Bank haben ihr Geschäft auf die Immobilienwirtschaft ausgerichtet und führen nach eigenen Angaben für jede Gemeinschaft eigene Konten, getrennt von den Geldern der Verwaltung. Wie eng Konto und Software zusammenhängen, unterscheidet sich: BfW Bank und TEN31 Bank binden ihre WEG-Konten per EBICS an die Verwaltersoftware an; die Hausbank München nennt eine Anbindung an Verwaltungssoftware und bietet mit imveon ERP auch eine eigene Verwaltersoftware mit integrierten Banklösungen an. Für Mietkautionen haben alle drei eigene Softwarelösungen. Wer einen ganzen Bestand mitbringt, sollte vorab klären, wie viele Konten sich in einem Durchgang eröffnen lassen und wer die Umstellung der Hausgeldzahlungen übernimmt. Ein Sonderfall in dieser Gruppe ist die BfW Bank: Sie führt mit „PRO“ und „SMART“ zwei Kontomodelle, eines für gewerbliche Verwalter und eines für Selbstverwalter.
Direktbanken
Die DKB betreut nach eigenen Angaben über 12.400 Immobilienverwaltungen (Stand Oktober 2026) und stellt ihnen eine kostenfreie Verwalterplattform zur Verfügung, über die Konten online eröffnet und Mieten, Mietkautionen, Hausgelder und Erhaltungsrücklagen verwaltet werden. Zu ihrem Geschäftskonto für Verwaltungen bietet sie ergänzend virtuelle Kontonummern an, über die sich Zahlungen von Vertragspartnern wie Mietern oder Versorgern automatisch zuordnen lassen. Der Zugang ist an die Gewerbeerlaubnis und an EBICS gebunden — für eine Verwaltung mit gewachsenem Bestand ist das kein Hindernis, für kleine Einheiten ohne Bankingsoftware schon.
Banking-Plattformen mit Partnerbank
Jüngste Gruppe sind Plattformen, die selbst keine Bank sind, sondern die Konten einer Partnerbank digital zugänglich machen. Getmomo arbeitet in diesem Modell mit der Hamburg Commercial Bank als Partnerbank. Für WEG-Verwaltungen gibt es ein Hausgeldkonto und ein Rücklagenkonto, beide auf den Namen der jeweiligen Gemeinschaft. Das Rücklagenkonto führt Getmomo ohne Kontoführungsgebühr, das Hausgeldkonto ohne Begrenzung der Buchungsposten; dessen Preis nennt Getmomo auf Anfrage. Für einen ganzen Bestand nimmt Getmomo die Anträge in einem Vorgang auf, die Bank prüft und eröffnet jede Gemeinschaft aber einzeln. Angebunden werden die Konten per EBICS an die vorhandene Bankingsoftware.
| Kriterium | Bank vor Ort | Spezialinstitut | Direktbank / Plattform |
|---|---|---|---|
| Zugang | meist auf das Geschäftsgebiet begrenzt | Gebiet und Zielgruppe je nach Institut | bundesweit, meist nur für gewerbliche Verwaltungen |
| Preismodell | häufig Grundgebühr plus Buchungsposten | je nach Institut, teils Grundgebühr plus Buchungsposten | Preis je Konto, Rücklagenkonto teils ohne Kontoführungsgebühr |
| Softwareanbindung | je nach Haus | Anbindung an Verwaltersoftware, teils eigene Software | EBICS |
| Viele Gemeinschaften | bei Objekten in mehreren Regionen mehrere Bankverbindungen | gebündelt bei einem Institut | gebündelt bei einem Anbieter, teils Sammelantrag |
Sechs Kriterien, an denen sich die Wahl entscheidet
Ist die Zulassungsfrage geklärt, entscheiden sechs Punkte darüber, ob ein Konto im Alltag trägt. Sie stehen in der Reihenfolge, in der sie erfahrungsgemäß Ärger machen:
- Kontoinhaberschaft: Inhaberin des Kontos sollte die Gemeinschaft selbst sein, die Verwaltung handelt nur als ihre Vertreterin. Das Guthaben steht dann der Gemeinschaft zu: Gläubiger der Verwaltung können es nicht pfänden, und in deren Insolvenz gehört es nicht zur Masse. Ein Konto auf den Namen der Verwaltung ist dagegen ein Treuhandkonto. Es ist nur geschützt, solange es nachweisbar ausschließlich Gelder der Gemeinschaft enthält; nutzt die Verwaltung es auch für eigene Zahlungen, entfällt der Schutz (BGH, Urteil vom 10.02.2011, IX ZR 49/10). Nebeneffekt des Kontos auf den Namen der Gemeinschaft: Beim Verwalterwechsel bleibt das Konto bestehen, es wechselt nur, wer für die Gemeinschaft handelt.
- Anbindung an die Bankingsoftware: EBICS unterstützt elektronische Unterschriften und verteilte Freigaben. Bei HBCI/FinTS sind je nach Institut PIN/TAN oder Signaturverfahren möglich, etwa per Chipkarte oder Schlüsseldatei. Beim Abruf von Kontoinformationen über einen PSD2-Kontoinformationsdienst ist grundsätzlich nach 180 Tagen erneut eine starke Kundenauthentifizierung erforderlich. Fragen Sie im Bankgespräch deshalb konkret nach Sammelaufträgen, Freigaben und der Anbindung an Ihre Software; aus dem Namen des Standards allein ergibt sich das nicht. Ohne brauchbare Anbindung gleicht jemand die Hausgeldzahlungen von Hand mit den Sollstellungen ab: Das fällt bei zehn Gemeinschaften kaum auf und bindet bei sechzig eine halbe Stelle.
- Preismodell: Grundgebühr plus Buchungsposten gegen Pauschale. Ein Rechenbeispiel mit frei angenommenen Preisen, nicht den Konditionen eines bestimmten Anbieters: Ein Konto mit einer angenommenen Grundgebühr von 6 Euro im Monat und 0,25 Euro je Posten kostet bei 250 Buchungen im Jahr 134,50 Euro, eine angenommene Pauschale von 12 Euro im Monat kostet 144 Euro. Bei 400 Buchungen dreht sich das Verhältnis: 172 gegen 144 Euro. Entscheidend ist also nicht die Grundgebühr, sondern die Buchungszahl der Gemeinschaft — und bei mehreren Gemeinschaften der Aufwand, den eine zusätzliche Bankverbindung im Monat kostet. Eine Stunde Nacharbeit pro Monat übersteigt die Gebührendifferenz eines ganzen Jahres.
- Verzinsung der Rücklage: Die Erhaltungsrücklage liegt oft über Jahre. Ob sie verzinst wird und ob der Satz bei einer Leitzinsänderung automatisch nachzieht oder jedes Mal neu verhandelt werden muss, ist der Unterschied zwischen einem einmaligen Gespräch und einer wiederkehrenden Aufgabe. Wie stark die Verzinsung ins Gewicht fällt, hängt vom Bestand der Rücklage ab, und der wächst mit der jährlichen Zuführung aus dem Wirtschaftsplan. Zwei gängige Orientierungswerte für die Zuführung liefert der Rechner für die Erhaltungsrücklage: Er stellt die Pauschale nach § 28 Abs. 2 II. BV und die Peterssche Formel nebeneinander. Verbindlich ist keiner der beiden Werte. Was angemessen ist, beschließt die Eigentümerversammlung.
- Eröffnungsdauer und Sammelfähigkeit: Zwischen Antrag und nutzbarem Konto können je nach Institut und Vollständigkeit der Unterlagen Wochen vergehen, in denen die Verwaltung Zahlungen verantwortet, die sie nicht sieht. Wer einen Bestand übernimmt, sollte fragen, ob sich Konten gesammelt beantragen lassen und ob die Bank einen Rahmenvertrag oder einen Kontowechselservice anbietet.
- Einsicht für den Beirat: Der Verwaltungsbeirat prüft Wirtschaftsplan und Jahresabrechnung und will dafür in die Konten sehen. Eine Sichtvollmacht ohne Verfügungsrecht erledigt das dauerhaft und spart den monatlichen Versand von Kontoauszügen.
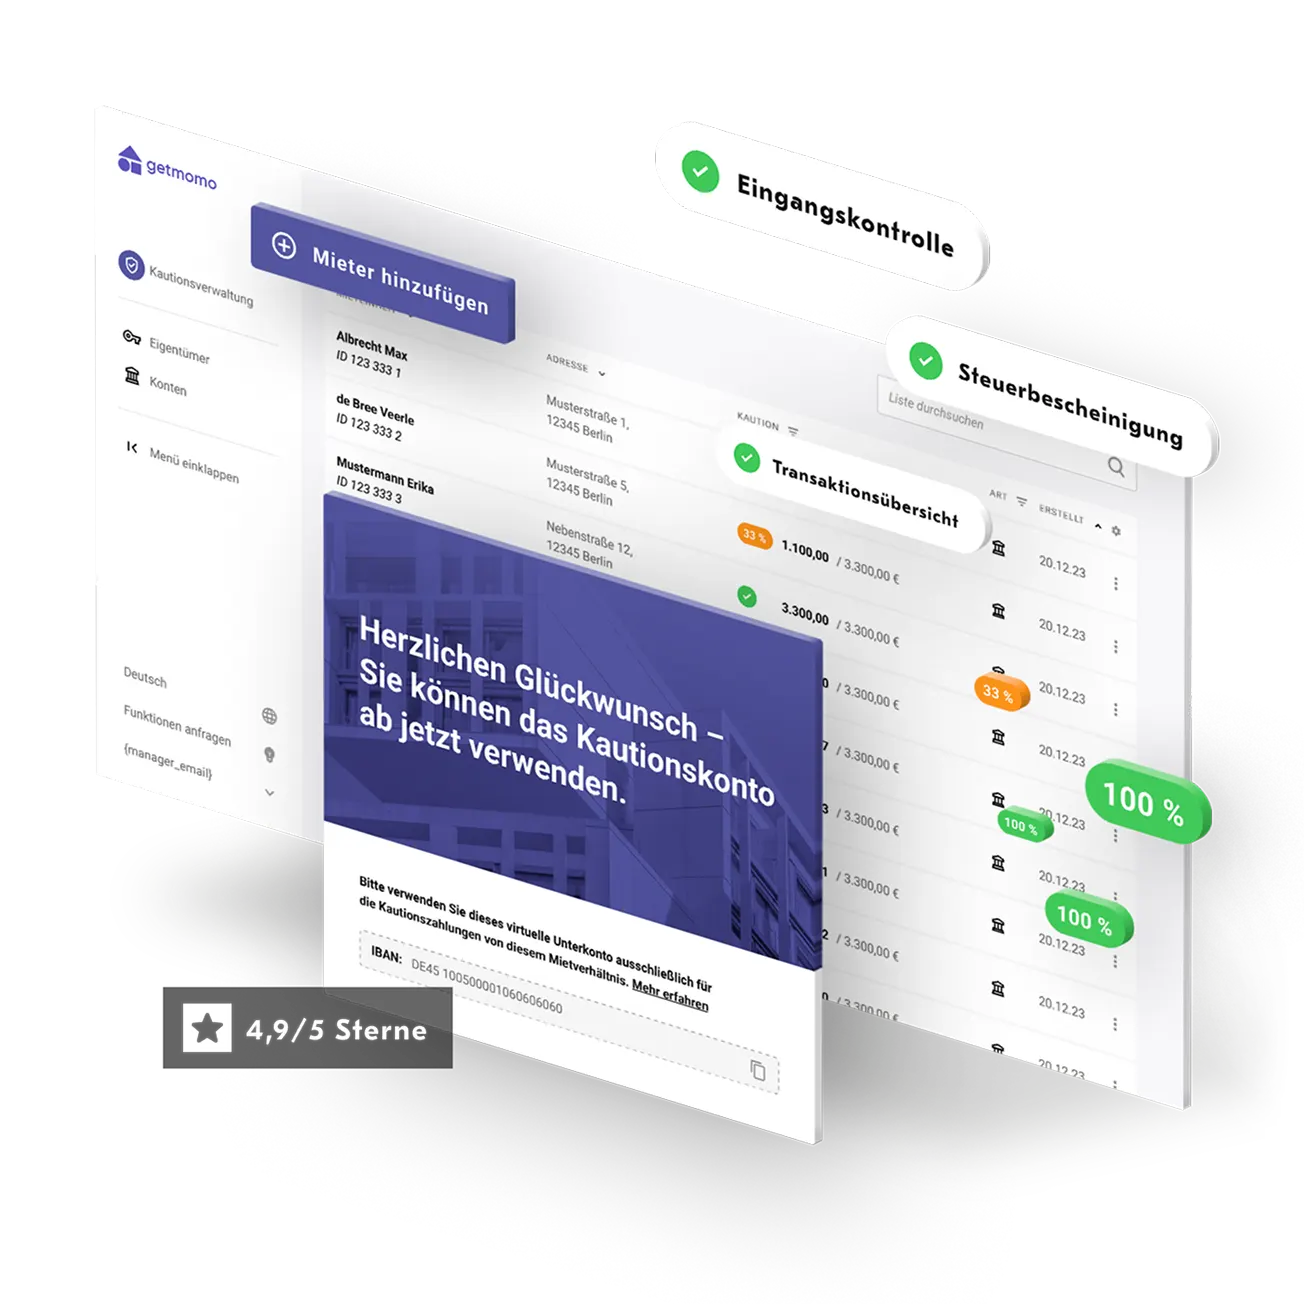
Konten bündeln statt sammeln: Getmomo führt die Hausgeld- und Rücklagenkonten Ihrer Gemeinschaften bei einer Partnerbank, nimmt die Anträge für einen ganzen Bestand in einem Vorgang auf und bindet die Konten per EBICS an Ihre vorhandene Bankingsoftware an. Wie das für Ihren Bestand aussieht, zeigen wir in einer Demo.
Praxistipp: Rechnen Sie das Preismodell mit den echten Buchungszahlen einer mittleren Gemeinschaft aus Ihrem Bestand durch, nicht mit dem Durchschnitt. Lastschrifteinzug des Hausgelds, Handwerkerrechnungen und Versorgerabschläge summieren sich schneller, als die Grundgebühr vermuten lässt.
Was die Bank prüft, bevor sie eröffnet
Jedes Institut prüft zwei Dinge getrennt: Existiert die Gemeinschaft als eigenständiger Verband, und ist Ihre Verwaltung berechtigt, für sie zu handeln? Dazu kommt die Identifizierung nach dem Geldwäschegesetz, die nach § 11 Abs. 1 GwG im Regelfall vor Begründung der Geschäftsbeziehung abgeschlossen sein muss. Welche Dokumente dafür regelmäßig verlangt werden, listet der Leitfaden zur Kontoeröffnung im Detail auf.
Der Punkt, an dem Eröffnungen in der Praxis kippen, ist ein anderer, und er wird selten vorher geklärt: Wer als Kontoinhaber eingetragen wird, bestimmt die Tiefe der Prüfung. Läuft das Konto auf die Gemeinschaft, legitimiert die Bank die Gemeinschaft und Ihre Vertretungsmacht. Läuft es dagegen auf die Hausverwaltung selbst, prüft die Bank Sie zusätzlich als gewerbliches Unternehmen und verlangt regelmäßig Gewerbeanmeldung, Erlaubnis nach § 34c GewO sowie Steuer-Identifikationsnummer und Steuerbescheid der vertretungsberechtigten Person.
Der Unterschied wird häufig erst bemerkt, wenn der Antrag bereits bei der Bank liegt. Dann folgt eine Nachforderung, die Unterlagen müssen bei mehreren Personen eingesammelt werden, und aus Tagen werden Wochen. Klären Sie die Kontoart deshalb, bevor Sie ein Formular ausfüllen, nicht danach. Das gilt für Mietkonten der Sondereigentumsverwaltung ebenso wie für Rücklagenkonten der Gemeinschaft.
Rahmenvertrag statt Einzelantrag: Arbeitet die Verwaltung dauerhaft mit einem Institut zusammen, lohnt die Frage nach einem Verwalterrahmenvertrag. Er wird einmal unterzeichnet, danach laufen weitere Eröffnungen über ein verkürztes Verfahren. Die Identifizierungspflichten nach dem Geldwäschegesetz hebt er nicht auf, und die Legitimation der jeweiligen Gemeinschaft ersetzt er auch nicht.
Sonderfall selbstverwaltete Gemeinschaft
Verwaltet sich eine Gemeinschaft selbst, ist entweder ein Eigentümer zum Verwalter bestellt, ohne gewerblich tätig zu sein, oder es gibt keinen Verwalter, und die Wohnungseigentümer vertreten die Gemeinschaft gemeinschaftlich (§ 9b Abs. 1 Satz 2 WEG). Damit fallen manche Verwalterangebote weg: Wo eine Gewerbeerlaubnis nach § 34c GewO vorausgesetzt wird, kommt eine Selbstverwaltung nicht zum Zug, und wo sich ein Angebot an gewerbliche Verwaltungen richtet, lohnt die Nachfrage bei der Bank. Sie hat trotzdem keine Wahl, ob sie ein Konto braucht: Auch die selbstverwaltete Gemeinschaft muss die Gemeinschaftsgelder strikt getrennt vom Privatvermögen der Eigentümer und eines bestellten Verwalters führen; an dieser Trennung hängt die Rechtssicherheit der ganzen Konstruktion.
Offen stehen zwei Wege. Erstens die Bank vor Ort im eigenen Geschäftsgebiet, die Gemeinschaften unabhängig von der Verwaltungsform aufnimmt. Zweitens Institute mit einem eigenen Modell für Selbstverwalter, wie es die BfW Bank mit ihrer Kontowelt „SMART“ neben dem gewerblichen Modell führt. Beim Gespräch mit der Bank hilft es, gleich zu benennen, dass die Gemeinschaft Kontoinhaberin sein soll und der bestellte Verwalter für sie handelt — das ist die Konstellation, die die Bank sonst erst erfragen muss.
Transparenzhinweis: Getmomo richtet sich an professionelle Hausverwaltungen und eröffnet keine Konten für selbstverwaltete Eigentümergemeinschaften. Für diesen Fall sind die beiden oben genannten Wege die passenden.
Für gewerbliche Verwaltungen ist der Fall trotzdem relevant. Übernehmen Sie eine Gemeinschaft, die sich bisher selbst verwaltet hat, bringt sie häufig ein Konto mit, das auf einen einzelnen Eigentümer läuft. Ein solches Konto läuft nicht auf den Namen der Gemeinschaft und gehört umgestellt, bevor die erste Hausgeldzahlung darauf eingeht.
Bankwechsel: Wann ein Beschluss nötig ist
Ein Gesetz, das für den Bankwechsel ausdrücklich einen Beschluss verlangt, gibt es nicht. Die Kontoführung gehört zu den Maßnahmen, die die Verwaltung nach § 27 Abs. 1 Nr. 1 WEG ohne Beschluss treffen darf, soweit sie untergeordnete Bedeutung haben und nicht zu erheblichen Verpflichtungen führen; gegenüber der Bank vertritt die Verwaltung die Gemeinschaft wirksam (§ 9b Abs. 1 WEG). Einen Beschluss braucht es dagegen, wenn die Eigentümer die Bank bereits festgelegt oder die Befugnisse der Verwaltung eingeschränkt haben (§ 27 Abs. 2 WEG), wenn der Wechsel zu erheblichen Verpflichtungen führt oder wenn eine Kreditlinie vereinbart werden soll, denn Darlehensverträge schließt die Verwaltung nur aufgrund eines Beschlusses (§ 9b Abs. 1 Satz 1 WEG). Auch sonst ist ein Beschluss sinnvoll, der das Institut festlegt: Er schafft Klarheit und nimmt die spätere Diskussion vorweg. Die Gründe für den Wechsel gehören dann in die Beschlussvorlage: Gebühren, fehlende Verzinsung der Rücklage oder eine Bank ohne Softwareanbindung sind nachvollziehbare Gründe, ein bloßer Wunsch der Verwaltung ist es nicht.
Manche Institute bieten für den Wechsel einen Kontowechselservice an; was er umfasst, steht in den Bedingungen der jeweiligen Bank. Vorsicht ist bei der Erhaltungsrücklage geboten: Sie muss auch bei der neuen Bank sicher angelegt bleiben, spekulative Anlagen entsprechen nicht ordnungsmäßiger Verwaltung (OLG Celle, Beschluss vom 14.04.2004, 4 W 7/04). Für die gesetzliche Einlagensicherung gelten bei einem Konto auf den Namen der Gemeinschaft die einzelnen Wohnungseigentümer als Kontoinhaber (§ 7 Abs. 5 EinSiG). Geschützt ist deshalb nicht die Gemeinschaft mit insgesamt 100.000 Euro, sondern der Anteil jedes Eigentümers bis 100.000 Euro je Bank, zusammengerechnet mit seinen übrigen Einlagen bei diesem Institut (§ 7 Abs. 3, § 8 Abs. 1 EinSiG). Erreichen die Anteile einzelner Eigentümer diese Größenordnung, spricht das für eine Aufteilung auf mehrere Institute.
Fazit
Die Bankwahl beim WEG-Konto entscheidet sich in drei Schritten: Zulassung, Alltagstauglichkeit, Preis. Zuerst zählt, ob das Institut Konten auf den Namen der Gemeinschaft führt und Ihre Verwaltungsform zulässt — manche Verwalterangebote setzen die Gewerbeerlaubnis voraus, regionale Häuser das eigene Geschäftsgebiet. Danach entscheidet, ob Softwareanbindung, Rücklagenverzinsung und Beiratseinsicht mitgeliefert werden. Erst am Schluss steht der Preisvergleich, und der hängt an der Buchungszahl, nicht an der Grundgebühr.
Verwaltungen mit wachsendem Bestand sollten zusätzlich prüfen, wie viele Bankverbindungen sie sich einhandeln. Eine Gemeinschaft bei der Bank vor Ort ist unproblematisch, vierzig Gemeinschaften bei zwölf Instituten sind es nicht. Die Bündelung bei einem Anbieter, der Anträge für den ganzen Bestand gesammelt aufnimmt und die Konten an die vorhandene Software anbindet, spart vor allem Arbeitszeit. Wie Getmomo Kaution, Hausgeld und Rücklage über eine Partnerbank zusammenführt, steht auf der Übersicht der Banking-Lösungen für Hausverwaltungen.
Häufige Fragen zur Bankwahl beim WEG-Konto
WEG-Konten führen vier Gruppen: Sparkassen und Genossenschaftsbanken im jeweiligen Geschäftsgebiet, auf die Immobilienwirtschaft spezialisierte Institute wie die Hausbank München, die BfW Bank oder die TEN31 Bank, Direktbanken wie die DKB mit ihrer Verwalterplattform sowie Banking-Plattformen, die Konten einer Partnerbank digital zugänglich machen. Reine Privatkundenbanken führen in der Regel keine Konten für Eigentümergemeinschaften.
Ja, aber der Kreis der Institute ist kleiner. Die Gemeinschaft ist rechtsfähig (§ 9a Abs. 1 WEG) und kann Kontoinhaberin sein. Ohne Verwalter vertreten sie alle Wohnungseigentümer gemeinsam (§ 9b Abs. 1 Satz 2 WEG); einstimmig können sie einzelne Eigentümer zur Vertretung ermächtigen. Per Mehrheit können sie stattdessen einen Verwalter bestellen, auch einen Eigentümer. Angebote, die eine Erlaubnis nach § 34c Abs. 1 Satz 1 Nr. 4 GewO voraussetzen, stehen in beiden Fällen nicht offen. In Frage kommen die Bank im eigenen Geschäftsgebiet oder Institute mit einem ausdrücklichen Modell für Selbstverwalter.
Für das Girokonto der Gemeinschaft praktisch nicht, dort ist eine monatliche Gebühr die Regel. Reine Rücklagenkonten führen dagegen mehrere Institute ohne Kontoführungsgebühr, meist als Tagesgeld mit täglicher Verfügbarkeit. Ein kostenfreies Rücklagenkonto neben einem bepreisten Hausgeldkonto ist damit die verbreitete Kombination.
Der Gemeinschaft der Wohnungseigentümer als rechtsfähigem Verband, nicht der Verwaltung und auch nicht den Eigentümern anteilig zur freien Verfügung. Wer seine Wohnung verkauft, nimmt seinen Anteil an der Erhaltungsrücklage nicht mit. Für die gesetzliche Einlagensicherung gelten dagegen die einzelnen Wohnungseigentümer als Kontoinhaber (§ 7 Abs. 5 EinSiG): Jeder ist mit seinem Anteil bis 100.000 Euro je Bank geschützt, zusammengerechnet mit seinen übrigen Einlagen dort.
Nein. Jede Gemeinschaft braucht ein eigenes Konto auf ihren Namen. Ein Sammelkonto der Verwaltung, auf dem Gelder mehrerer Gemeinschaften liegen, ist ein Treuhandkonto der Verwaltung und widerspricht den Grundsätzen ordnungsmäßiger Verwaltung. Sammelkonten mit virtuellen Unterkonten sind für Mieten und Mietkautionen verbreitet; für Gemeinschaftsgelder taugen sie nicht, weil jede Gemeinschaft selbst Kontoinhaberin ist. Virtuelle Kontonummern können Zahlungseingänge auf dem Konto einer Gemeinschaft zuordnen, das eigene Konto jeder Gemeinschaft ersetzen sie nicht.
Über die Redaktion
Hinter der getmomo Redaktion steht das Team von Getmomo, der Banking-Plattform für Immobilienverwaltungen. Die Redaktion recherchiert, schreibt und pflegt die Ratgeber des Magazins rund um Mietkaution, Konten, WEG- und Hausverwaltung. Wurde ein Beitrag fachlich geprüft, nennt der Artikel die prüfende Person mit Namen.
Sichere Anlage von WEG-Geldern: Der Fall Deutsche Rücklagen
WEG-Verwaltung – Was sind Ihre Pflichten als Verwalter
Was ist ein Treuhandkonto – und wozu wird es genutzt?
WEG-Bezeichnung: So lautet der korrekte Name einer Eigentümergemeinschaft
Umlaufbeschluss WEG: Muster als PDF zum Ausfüllen und der Weg zum wirksamen Beschluss in Textform
WEG-Verwaltervertrag Muster 2026: PDF zum Ausfüllen und die Klauseln, auf die es ankommt
Sie interessieren sich für Getmomo Themen und für unsere Software?
Per Klick auf „Getmomo Software“ finden Sie alle Infos zu unseren Banking-Lösungen optimiert für Hausverwaltungen. Per Klick auf „Startseite Magazin“ finden Sie alle Artikel aus unserem Magazin. Unter „Getmomo Tools“ finden Sie unsere kostenlosen Mini-Tools für den Verwalteralltag.