
Was ist ein Treuhandkonto? Einfach erklärt
Kurz gesagt: Ein Treuhandkonto trennt Geld rechtlich von demjenigen, der es verwaltet – genutzt wird es von der WEG-Rücklage bis zur privaten Bestattungsvorsorge. Ein Treuhandkonto dient der sicheren Verwaltung von Geldern oder Vermögenswerten, die einer Person oder Organisation gehören, jedoch von einer anderen im Rahmen eines festgelegten Zwecks verwaltet werden. Besonders bei finanziellen Transaktionen bietet ein Treuhandkonto ein hohes Maß an Sicherheit, da es den Schutz und die rechtliche Absicherung aller beteiligten Parteien gewährleistet. Für Hausverwalter ist es ein bewährtes Werkzeug, um Geldflüsse kontrolliert und nachvollziehbar zu organisieren – der Einsatz erfolgt in verschiedenen rechtlichen und finanziellen Situationen, etwa bei Rücklagen der Eigentümergemeinschaft, Mietkautionen oder Baukostenzahlungen.
Definition und Abgrenzung
Ein Treuhandkonto ist ein Konto, das von einem sogenannten Treuhänder geführt wird, um Vermögenswerte im Interesse und auf Rechnung eines Treugebers zu verwalten. Anders als bei einem regulären Konto liegt das wirtschaftliche Eigentum beim Treugeber – der Kontoinhaber verwaltet das Konto lediglich treuhänderisch. Wichtig ist die klare rechtliche Trennung vom sonstigen Vermögen des Treuhänders: Gerät dieser in Zahlungsschwierigkeiten, darf das Guthaben auf dem Treuhandkonto nicht in die Insolvenzmasse einfließen – ein entscheidender Vorteil gegenüber einem gewöhnlichen Geschäftskonto. Treuhandkonten schaffen Rechtssicherheit in Situationen, in denen eine Partei Geld vorübergehend verwaltet, ohne dessen Eigentümer zu sein – etwa bei Rücklagen der Eigentümergemeinschaft, Mietkautionen oder Baukostenzahlungen. Für Verwalter bedeutet das: weniger Haftungsrisiko und mehr Vertrauen auf Seiten der Eigentümer.
Typische Situationen für Hausverwalter
In der Praxis begegnen Verwalter Treuhandkonten in verschiedensten Kontexten:
- Rücklagenverwaltung in der WEG: Gelder für Instandhaltungsmaßnahmen, idealerweise als offenes Treuhandkonto im Namen der Gemeinschaft
- Mietkautionen: getrennt vom Vermögen des Vermieters auf einem verzinsten Konto anzulegen
- Sonderumlagen oder Baukostenvorauszahlungen: schützt vor Missverständnissen bei umfangreichen Sanierungen
- Erbschaft: Verwaltung von Nachlässen, insbesondere bei minderjährigen Erben oder komplexen Erbangelegenheiten
- Immobilienkauf: sichere Abwicklung von Zahlungen und rechtliche Absicherung aller Beteiligten
- Unternehmensinsolvenz: Sicherung der Insolvenzmasse und Schutz der Gläubiger
Beteiligte Parteien: Treugeber, Treuhänder und ihre Aufgaben
Ein Treuhandkonto basiert auf einem klar geregelten Verhältnis zwischen mindestens zwei Beteiligten. Der Treugeber ist die Person oder Organisation, der das Vermögen rechtlich gehört – typische Treugeber in der Immobilienwelt sind Eigentümer, WEGs, Mieter oder Käufer. Obwohl er keinen direkten Zugriff auf das Konto hat, steht ihm ein umfassendes Auskunftsrecht über sämtliche Bewegungen zu. Der Treuhänder führt das Konto häufig im eigenen Namen, aber für fremde Rechnung – in der Hausverwaltung übernimmt oft der Verwalter selbst diese Rolle. Zu seinen Pflichten zählen die zweckgebundene Verwendung der Gelder, sorgfältige Dokumentation, Auskunft auf Verlangen des Treugebers und die Herausgabe des Guthabens. In der Praxis können weitere Akteure eingebunden sein: Eine Treuhänderin (z. B. Notar, Kanzlei) verwaltet das Konto, während der Verwaltungsbeirat eine Kontrollfunktion ausübt und die Hausverwaltung die operative Umsetzung übernimmt.
Kontoarten: Offenes und verdecktes Treuhandkonto sowie Anderkonto
Es gibt verschiedene Arten von Treuhandkonten. Bei einem offenen Treuhandkonto ist bereits aus dem Namen erkennbar, dass es sich um ein Treuhandkonto handelt (z. B. „Musterverwaltung Treuhandkonto für WEG Mustergasse“) – das erhöht den Schutz der Gelder und senkt das Risiko im Insolvenzfall. Ein verdecktes Treuhandkonto ist von außen nicht als solches erkennbar; im Streit- oder Insolvenzfall muss dann erst nachgewiesen werden, dass es sich um ein Treuhandverhältnis handelt – eine riskantere Variante. Das Notaranderkonto ist eine besondere Sonderform, die nur von Notaren geführt werden darf, etwa um bei einer Immobilienfinanzierung den Kaufpreis treuhänderisch zu halten, bis alle Vertragsbedingungen erfüllt sind – auch Rechtsanwälte, Wirtschaftsprüfer und Steuerberater dürfen vergleichbare Anderkonten führen. Für die ordnungsgemäße Kontoführung gilt:
- Führung eines getrennten Kontos für jede Wohnungseigentümergemeinschaft
- Klare Kontobezeichnung mit Verweis auf den Treuhandzweck
- Vollständige Nachweise zu Ein- und Auszahlungen
- Keine Vermischung mit anderen Geldern oder Betriebskonten
Der Treuhandvertrag und typische Anwendungsbereiche
Der Treuhandvertrag regelt die wichtigsten Grundlagen der Zusammenarbeit. Wird kein separater Vertrag geschlossen, greifen automatisch die gesetzlichen Regelungen aus dem BGB (§§ 662 ff.) – in komplexeren Fällen ist eine schriftliche Fixierung dennoch zu empfehlen. Er sollte folgende Punkte klären:
- Zweck der Treuhand: z. B. Verwaltung von Mietkautionen, Instandhaltungsrücklagen oder Hausgeldern
- Verfügungsberechtigung: Wer darf über das Konto verfügen und unter welchen Bedingungen (z. B. Vier-Augen-Prinzip)?
- Informations- und Auskunftsrechte: Recht auf Einsichtnahme und Berichtspflichten des Treuhänders
- Vertragsbeendigung und Abwicklung: Regelungen zur Rückübertragung oder Abrechnung
- Vergütung und Haftung: Ist die Tätigkeit vergütet, welche Haftungsregeln gelten im Schadensfall?
Treuhandkonto für die Bestattungsvorsorge
Neben der Immobilienverwaltung ist die Bestattungsvorsorge ein weiteres klassisches Einsatzgebiet für Treuhandkonten: Wer die eigene Bestattung zu Lebzeiten finanziell regeln möchte, zahlt einen festgelegten Betrag auf ein Treuhandkonto ein, das ein Bestatter, eine Treuhandgesellschaft oder ein Notar als Treuhänder führt. Die Mittel bleiben bis zum Sterbefall zweckgebunden und rechtlich vom Vermögen des Treuhänders getrennt – gerät dieser in Insolvenz, fällt das Geld nicht in dessen Insolvenzmasse.
Im Gegensatz zum Immobilienkontext dieses Artikels – WEG-Rücklagen, Mietkautionen, Baukosten – richtet sich die Bestattungsvorsorge an Privatpersonen statt an Verwalter oder Eigentümergemeinschaften. Das Grundprinzip bleibt gleich: Kontoinhaber und wirtschaftlicher Eigentümer fallen auseinander, und genau diese Trennung schützt die Interessen aller Beteiligten.
Handlungsempfehlungen und Fazit
Ein Treuhandkonto lohnt sich besonders bei WEG-Rücklagen, Mietkautionen und Bauprojekten. Bei Fehlern oder Verstößen drohen persönliche Haftung, rechtliche Auseinandersetzungen und Vertrauensverlust bei den Eigentümern. Für die richtige Einrichtung gilt eine einfache Checkliste: Kontoart wählen (offen empfohlen), Kontobezeichnung korrekt formulieren, vertragliche Grundlage schaffen, Zuständigkeiten klar definieren sowie saubere Buchhaltung und Kommunikation sicherstellen. Treuhandkonten zeigen, dass Verwalter verantwortungsvoll und gesetzeskonform arbeiten – sie schützen nicht nur die Eigentümer, sondern auch den Verwalter selbst. Wer diese Werkzeuge gezielt einsetzt, wird langfristig erfolgreicher und vertrauenswürdiger arbeiten.
Häufige Fragen zum Treuhandkonto
Die wichtigsten Suchfragen zum Thema, direkt beantwortet:
Ein Konto, das ein Treuhänder treuhänderisch für einen Treugeber führt – das Guthaben gehört wirtschaftlich dem Treugeber, nicht dem Treuhänder.
Wirtschaftlich dem Treugeber, auch wenn der Treuhänder als Kontoinhaber eingetragen ist und über das Konto verfügt.
Ja, sofern ein zulässiges Treuhandverhältnis vorliegt, etwa bei der Bestattungsvorsorge – anders als beim Notaranderkonto, das nur Notaren vorbehalten ist.
Treuhänder und Treugeber schließen dafür einen Treuhandvertrag, der Zweck und Verfügungsrechte regelt.
Über den Autor
Jannik ist Head of Revenue Operations bei Getmomo, der Banking-Plattform für Immobilienverwaltungen. Er arbeitet täglich an den Prozessen, um die es in diesem Magazin geht — Kautionsverwaltung, Zahlungsverkehr, Automatisierung — und schreibt hier über Banking-Infrastruktur und Digitalisierung. Technisch verantwortet er den Webauftritt des Magazins.
Fachlich geprüft von Marcel Meitza, Gründer & Geschäftsführer
Vermieterkonto kostenlos: Warum Hausverwalter heute nicht mehr darauf verzichten sollten
EBICS – Was ist das? Warum Banken und Hausverwaltungen auf diesen Standard setzen
Neue Anforderungen im Zahlungsverkehr: Verification of Payee (VOP) bei SEPA-Überweisungen
WEG-Konto und Bank: Welche Institute Konten für Eigentümergemeinschaften führen
Umlaufbeschluss WEG: Muster als PDF zum Ausfüllen und der Weg zum wirksamen Beschluss in Textform
WEG-Verwaltervertrag Muster 2026: PDF zum Ausfüllen und die Klauseln, auf die es ankommt
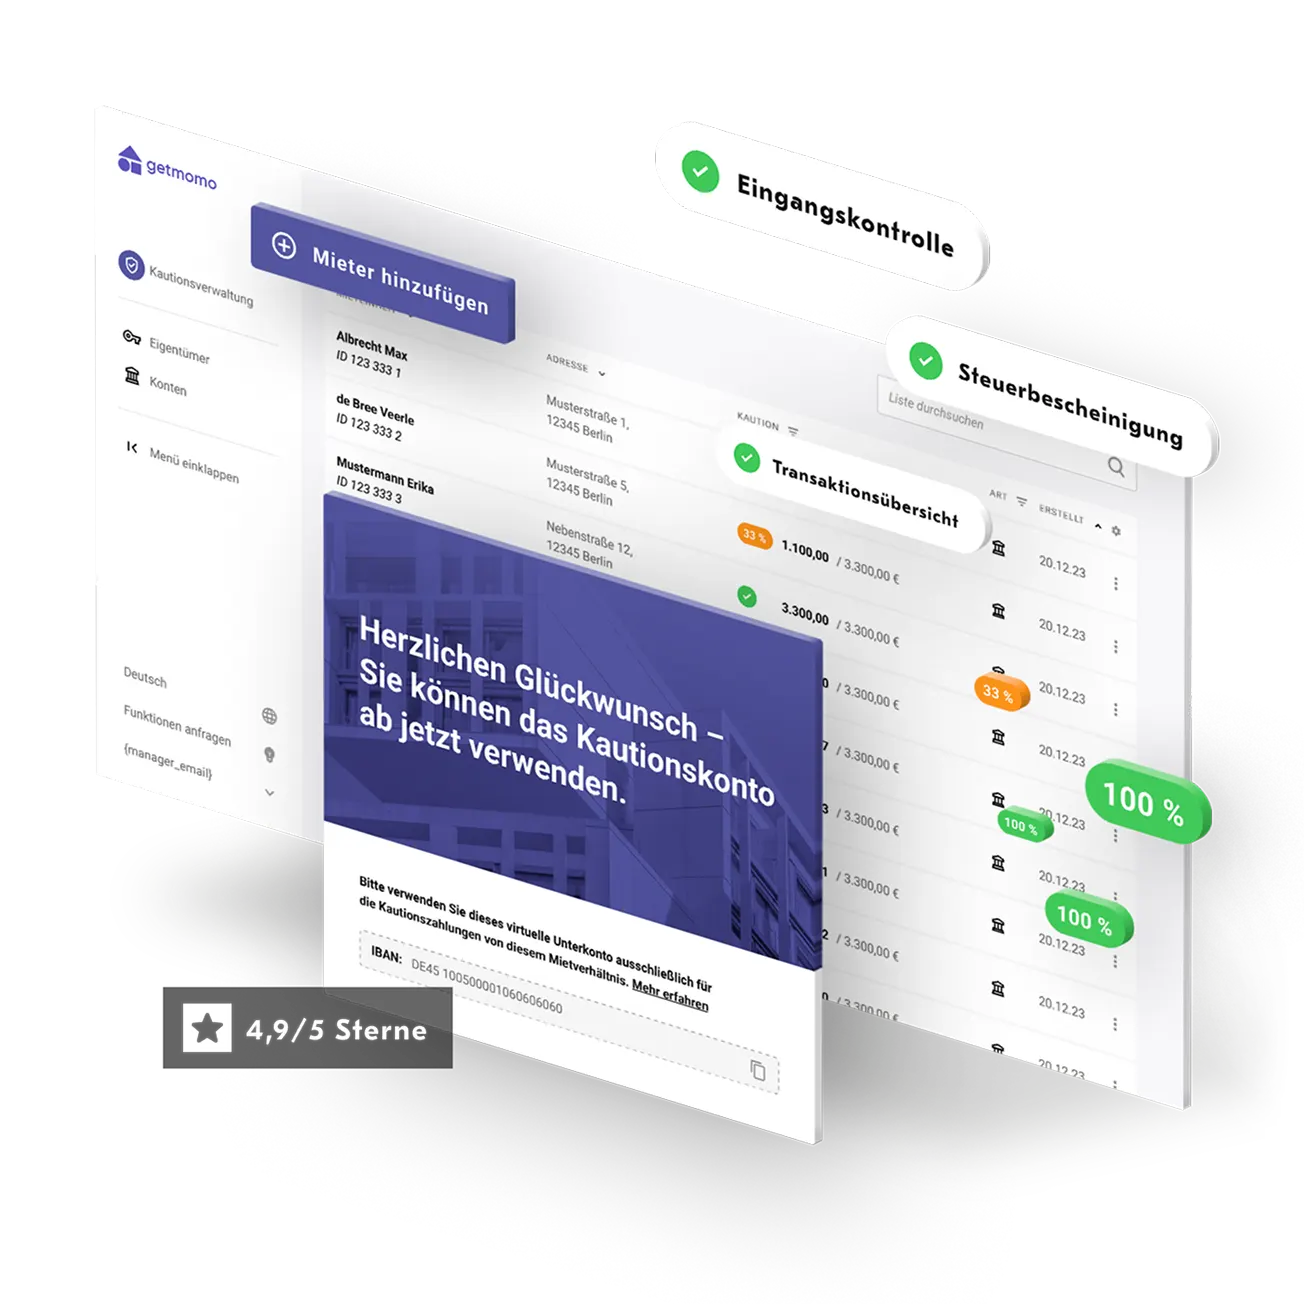
Sie interessieren sich für Getmomo Themen und für unsere Software?
Per Klick auf „Getmomo Software“ finden Sie alle Infos zu unseren Banking-Lösungen optimiert für Hausverwaltungen. Per Klick auf „Startseite Magazin“ finden Sie alle Artikel aus unserem Magazin. Unter „Getmomo Tools“ finden Sie unsere kostenlosen Mini-Tools für den Verwalteralltag.