
EBICS – Was ist das? Warum Banken und Hausverwaltungen auf diesen Standard setzen
Der Zahlungsverkehr von Banken und Hausverwaltungen verändert sich rasant. Klassisches Online Banking reicht heute nicht mehr aus, um die Vielzahl an Zahlungsvorgängen sicher und transparent abzuwickeln. Genau hier setzt das EBICS-Verfahren an, ein moderner Kommunikationsstandard für Unternehmen, Kreditinstitute und Verwalter. Für Hausverwaltungen ist die EBICS-Software besonders interessant: Ob Kautionskonten, WEG-Gelder oder Mietzahlungen – mit der Software behalten Verwalter den Überblick über ihre Geschäftsvorgänge, sichern sensible Daten ab und profitieren von einem hohen Sicherheitsniveau.
EBICS – Was ist das?
EBICS steht für "Electronic Banking Internet Communication Standard": ein europaweit anerkannter Kommunikationsstandard für den elektronischen Zahlungsverkehr. Mit EBICS können Firmenkunden, Banken und Unternehmen große Datenmengen sicher übertragen und verschiedene Auftragsarten wie Überweisungen, Daueraufträge oder Lastschriften gesetzeskonform abwickeln. Warum EBICS gerade jetzt relevant ist: Die zunehmende Digitalisierung im Finanzwesen macht EBICS zu einem Schlüsselwerkzeug – Banken und Verwaltungen brauchen Lösungen, die schnell, gesetzeskonform und transparent sind, gerade in Zeiten steigender regulatorischer Anforderungen. Wie funktioniert EBICS im Alltag? Im Kern über ein Rollen- und Rechtekonzept: Verwalter bereiten Zahlungen vor, während andere berechtigte Personen diese prüfen und freigeben. Jede Transaktion ist dokumentiert und revisionssicher, sodass Banken und Verwaltungen die gesetzlichen Vorgaben problemlos einhalten können.
EBICS aus Sicht der Bank und der Hausverwaltung
Hausverwaltungen stehen täglich vor der Herausforderung, eine Vielzahl an Zahlungsvorgängen zuverlässig und transparent abzuwickeln – Mietzahlungen, Kautionen, Hausgeld und Rücklagen erzeugen ein beachtliches Zahlungsverkehrsaufkommen. Ein großer Vorteil liegt in der Multibankfähigkeit: Viele Verwalter arbeiten mit mehreren Kreditinstituten, mit EBICS lassen sich all diese Konten über eine einzige Plattform verwalten. Über das Vier-Augen-Prinzip können Zahlungsaufträge von einem Mitarbeiter vorbereitet und von einem anderen freigegeben werden – das schützt vor Fehlern und erhöht das Sicherheitsniveau. Für Hausverwaltungen bedeutet das mehr Effizienz und – ergänzt um die Verification of Payee bei SEPA-Überweisungen – ein hohes Maß an Sicherheit gegen Phishing-Angriffe und transparente Geschäftsprozesse. Für Banken ist es vor allem eine Entlastung, da standardisierte Schnittstellen den Aufwand reduzieren und das Vertrauen zwischen Kreditinstituten und Kunden stärken.
Einrichtung der EBICS Software
Die Einrichtung erfolgt gemeinsam mit der Bank. Diese stellt die Zugangsparameter bereit (Host-ID, Kunden-ID, Teilnehmer-ID und EBICS-URL). Die Schlüssel für Unterschrift, Authentifikation und Verschlüsselung erzeugt der Verwalter selbst in seiner Banking-Software. Die Software druckt dazu einen INI-Brief und meist auch einen HIA-Brief aus. Diese werden unterschrieben und an die Bank geschickt. Erst wenn die Bank sie geprüft und den Zugang freigeschaltet hat, ist EBICS nutzbar – meist nach wenigen Tagen. Die Kosten legt jede Bank in ihrem Preis- und Leistungsverzeichnis fest. Häufig wird ein Monatspreis je Konto fällig, bei der Berliner Sparkasse zum Beispiel 6,00 Euro pro Monat und Konto für die Datenfernübertragung mit EBICS (Stand Juli 2026). Bei vielen WEG-Konten summiert sich das, deshalb vor der Einrichtung das Preisverzeichnis der Bank prüfen. In Deutschland ist EBICS im DFÜ-Abkommen der Deutschen Kreditwirtschaft verankert und seit dem 1. Januar 2008 für alle ihr angeschlossenen Kreditinstitute verbindlich. Technisch braucht es dafür keine teure Spezialtechnik, sondern einen stabilen Internetzugang, eine EBICS-fähige Banking-Software und die Zugangsparameter der Bank.
EBICS in der Praxis: Abwicklung von Kautionszahlungen
Die Verwaltung von Kautionskonten gehört zu den typischen Aufgaben jeder Hausverwaltung. Ohne EBICS müssen Zahlungen oft manuell bei der Bank eingereicht werden – das kostet Zeit und birgt Fehlerquellen. Mit EBICS läuft die Abwicklung deutlich effizienter:
- Die Hausverwaltung erstellt den Zahlungsauftrag direkt in der EBICS-Software
- Über eine digitale Signatur wird der Auftrag abgesichert
- Eine zweite Person gibt die Zahlung im Rahmen des Vier-Augen-Prinzips frei
WEG-Abrechnung mit EBICS
Bei Wohnungseigentümergemeinschaften ist der Zahlungsverkehr besonders komplex: monatliche Hausgeldzahlungen, die Bildung von Rücklagen und die Bezahlung von Handwerkern erzeugen viele Zahlungsaufträge. Klassisches Online Banking stößt hier schnell an Grenzen. Mit EBICS können Hausverwaltungen diese Prozesse zentral und automatisiert steuern:
- Alle Zahlungsvorgänge werden über eine Plattform gebündelt – dank Multibankfähigkeit auch bei mehreren Kreditinstituten
- Jeder Auftrag wird verschlüsselt übertragen, mit einer digitalen Unterschrift versehen und im System gespeichert
- Über Kontoinformationen und Kontoumsätze behalten Verwalter jederzeit den Überblick über Rücklagen und Ausgaben
Alternativen und sinnvolle Ergänzungen
Neben EBICS gibt es API-basierte Bankanbindungen. In manchen Fällen ist eine Kombination sinnvoll: API-Lösungen für schnelle Abrufe von Kontoständen, EBICS für Sammelüberweisungen und Lastschriften. Unterschied zu HBCI und FinTS: FinTS (früher HBCI) ist der deutsche Standard für Online-Banking über Finanzsoftware und wird von der Deutschen Kreditwirtschaft weiter gepflegt. Für einfache Zahlungen reicht er aus, bei Firmenkunden und Verwaltungen stößt er aber an Grenzen. EBICS kann deutlich größere Datenmengen verarbeiten und unterstützt komplexere Auftragsarten. Die verteilte elektronische Unterschrift (VEU), bei der mehrere Personen einen Auftrag freigeben, gehört fest zum EBICS-Standard; verteilte Signaturen sieht allerdings auch FinTS vor.
Fazit
EBICS ist heute ein fester Bestandteil im elektronischen Zahlungsverkehr und hat sich als anerkannter Kommunikationsstandard etabliert. Für Hausverwaltungen bedeutet das mehr Sicherheit, Transparenz und eine deutliche Steigerung der Effizienz – ob Kautionskonten, WEG-Gelder oder regelmäßige Zahlungsvorgänge wie Überweisungen, Lastschriften oder Daueraufträge. Entscheidend ist, dass EBICS nicht isoliert genutzt wird, sondern in eine praxisnahe Lösung eingebettet ist: Anbieter wie Getmomo machen es möglich, dass Hausverwaltungen Zahlungen, Kautionskonten und WEG-Konten unkompliziert und gesetzeskonform verwalten können – direkt integriert in ihre bestehenden Geschäftsprozesse.
Über den Autor
Jannik ist Head of Revenue Operations bei Getmomo, der Banking-Plattform für Immobilienverwaltungen. Er arbeitet täglich an den Prozessen, um die es in diesem Magazin geht — Kautionsverwaltung, Zahlungsverkehr, Automatisierung — und schreibt hier über Banking-Infrastruktur und Digitalisierung. Technisch verantwortet er den Webauftritt des Magazins.
Fachlich geprüft von Marcel Meitza, Gründer & Geschäftsführer
Neue Anforderungen im Zahlungsverkehr: Verification of Payee (VOP) bei SEPA-Überweisungen
Mietkonten – Alles was Sie wissen müssen
Was ist ein Treuhandkonto – und wozu wird es genutzt?
WEG-Konto und Bank: Welche Institute Konten für Eigentümergemeinschaften führen
Umlaufbeschluss WEG: Muster als PDF zum Ausfüllen und der Weg zum wirksamen Beschluss in Textform
WEG-Verwaltervertrag Muster 2026: PDF zum Ausfüllen und die Klauseln, auf die es ankommt
Sie interessieren sich für Getmomo Themen und für unsere Software?
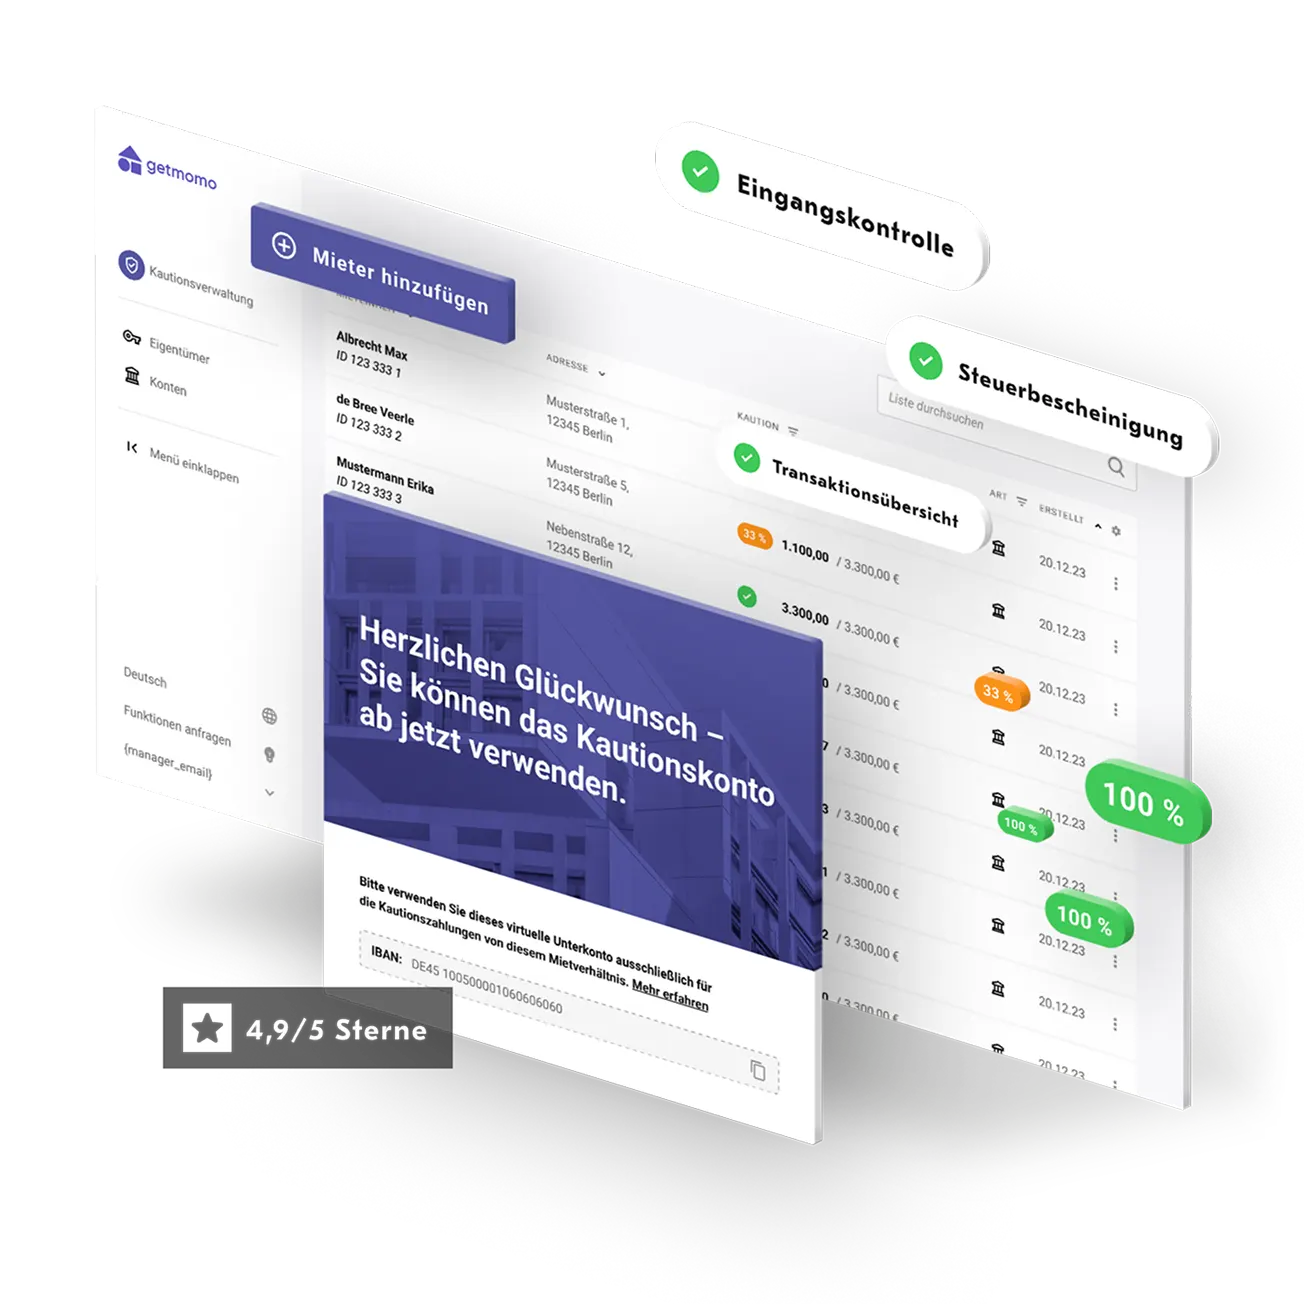
Per Klick auf „Getmomo Software“ finden Sie alle Infos zu unseren Banking-Lösungen optimiert für Hausverwaltungen. Per Klick auf „Startseite Magazin“ finden Sie alle Artikel aus unserem Magazin. Unter „Getmomo Tools“ finden Sie unsere kostenlosen Mini-Tools für den Verwalteralltag.