
Neue Anforderungen im Zahlungsverkehr: Verification of Payee (VOP) bei SEPA-Überweisungen für Hausverwalter
Die Verification of Payee (VoP) und die Empfängerüberprüfung stellen einen entscheidenden Fortschritt für die Sicherheit im SEPA-Zahlungsverkehr dar. Seit Oktober 2025 sind Banken im Euroraum verpflichtet, bei SEPA-Überweisungen und SEPA-Echtzeitüberweisungen eine Empfängerüberprüfung durchzuführen. Im Rahmen der VoP wird vor der Ausführung einer Überweisung die IBAN mit dem Namen des Kontoinhabers abgeglichen – so erfährt der Auftraggeber vor der Freigabe, ob der Name zum Konto passt, und kann eine versehentlich oder betrügerisch fehlgeleitete Zahlung noch stoppen.
Regulatorische Grundlage und das Ziel der VoP
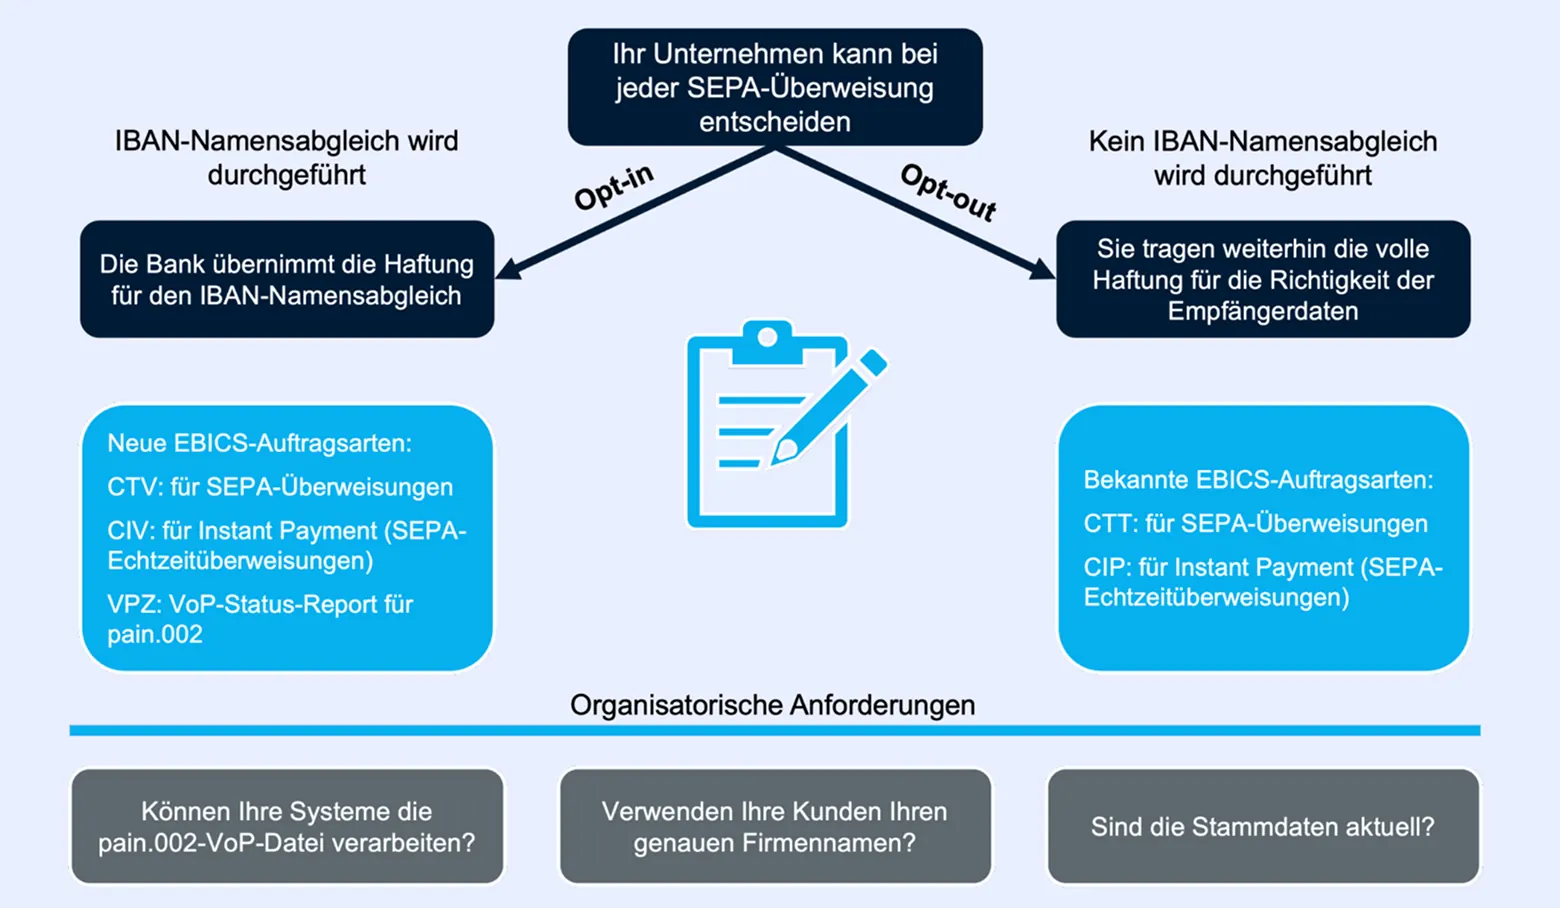
Seit dem 9. Oktober 2025 ist die VoP für Zahlungsdienstleister im Euroraum Pflicht, in EU-Staaten mit anderer Währung spätestens ab dem 9. Juli 2027. Rechtsgrundlage ist Art. 5c der SEPA-Verordnung (EU) Nr. 260/2012, eingefügt durch die Verordnung (EU) 2024/886. Er schreibt die Empfängerüberprüfung für SEPA-Überweisungen und SEPA-Echtzeitüberweisungen verbindlich vor. Firmenkunden können bei Sammelaufträgen, also bei Dateien mit mehreren SEPA-Überweisungen oder Echtzeitüberweisungen, auf die Empfängerüberprüfung verzichten (Opt-out). Reicht ein Firmenkunde eine Datei mit nur einer Zahlung im Opt-out ein, gehen die Banken unterschiedlich vor: Manche weisen sie zurück, andere führen sie ohne Prüfung aus. Die BaFin duldet bis auf Weiteres, dass Banken Firmenkunden den Verzicht auch für eine solche Datei anbieten, sofern sie per Datenfernübertragung eingereicht wird. Ob die Bank eine solche Datei angenommen hat, steht im EBICS-Kundenprotokoll. Wer verzichtet, ist wie bisher selbst für korrekte Empfängerdaten verantwortlich – eine Entscheidung mit Folgen für die Haftung bei betrügerischen oder fehlerhaften Transaktionen. Das primäre Ziel der VoP ist die Betrugsprävention: Durch den automatisierten Abgleich von IBAN und Empfängername vor der Autorisierung einer Zahlung wird das Risiko von Fehlüberweisungen und Betrugsfällen deutlich reduziert. Bei EBICS-Dateien mit Prüfung kommt dafür ein Arbeitsschritt hinzu: Jeder Unterzeichner muss das Prüfergebnis vor der Freigabe zur Kenntnis nehmen, und eine geprüfte Datei lässt sich nur vollständig freigeben oder vollständig stornieren.
Der technische Ablauf der Empfängerüberprüfung
Die VoP betrifft alle Kunden mit einem Zahlungskonto. Die Bank des Auftraggebers sendet vor der Autorisierung einer SEPA-Zahlung eine VoP-Anfrage an die Empfängerbank. Der Ablauf der Prüfung erfolgt in mehreren Schritten:
- Die Zahlung wird mit einer Transportunterschrift an die Bank gesendet
- Die Bank führt den technischen IBAN-Namensabgleich durch
- Innerhalb weniger Sekunden liegt ein Ergebnis vor
- Nach der Prüfung erhalten Sie ein Protokoll im neuen pain.002-VoP-Format
- Der Auftraggeber kann die Zahlung anschließend freigeben oder abbrechen
Die möglichen Prüfungsergebnisse
Die Empfängerbank meldet dem Auftraggeber eines von vier möglichen Ergebnissen zurück. Zu beachten: Die hier beschriebenen Abläufe beziehen sich insbesondere auf den Partner HCOB Bank – bei anderen Banken kann die Umsetzung leicht abweichen, orientiert sich aber meist an denselben EU-weiten Vorgaben.
| Ergebnis | Bedeutung | Implikation |
|---|---|---|
| Match | Name und IBAN stimmen vollständig überein. | Zahlung kann freigegeben werden. |
| Close Match | Teilweise Übereinstimmung – Daten sind ähnlich, aber nicht identisch. | Erfordert sorgfältige Prüfung und ggf. manuelle Entscheidung durch den Zahler. |
| No Match | Keine Übereinstimmung zwischen gesendetem und hinterlegtem Namen. | Der Zahler wird gewarnt und entscheidet selbst; gibt er trotzdem frei, trägt er das Risiko einer Fehlüberweisung. |
| No Check | Die Prüfung war nicht möglich, z. B. wegen Zeitüberschreitung. | Zahlung ohne verlässliches VoP-Ergebnis – erhöhte Sorgfaltspflicht. |
Besondere Anforderungen an Unternehmen und Hausverwaltungen
Als Unternehmen, das regelmäßig Zahlungen tätigt (z. B. Mieten, Betriebskosten, Handwerkerrechnungen), beeinflussen die neuen Vorgaben die internen Prozesse im Zahlungsverkehr maßgeblich. Technisch müssen Systeme das neue pain.002-VoP-Format verarbeiten können; zur Unterstützung der VoP-Prüfungen wurden zudem neue EBICS-Auftragsarten eingeführt: CTV für SEPA-Überweisungen und CIV für Echtzeitüberweisungen mit Prüfung (Opt-in), dazu VPZ für den VoP-Status-Report. Die bekannten Auftragsarten CCT und CIP bleiben bestehen; über sie laufen jetzt Einreichungen ohne Prüfung (Opt-out). Für korrekte Empfängerdaten bleibt das Unternehmen verantwortlich. Wer trotz der Warnung „No Match“ oder „Close Match“ freigibt oder bei Sammelaufträgen auf die Prüfung verzichtet, trägt das Risiko einer Fehlüberweisung selbst. Unterlässt die Bank die vorgeschriebene Prüfung und wird die Zahlung deshalb fehlgeleitet, muss sie den Betrag erstatten. Die sorgfältige Pflege der Stammdaten bleibt daher unerlässlich. Zusätzliche Tradenames können als weitere Bezeichnungen für ein Konto hinterlegt werden, um eine breitere Abdeckung möglicher Namensvarianten zu ermöglichen.
Fazit und Handlungsempfehlungen
Die VoP markiert einen bedeutenden Fortschritt für die Sicherheit des Zahlungsverkehrs. Für Unternehmen mit hohem Transaktionsvolumen ist eine rechtzeitige Vorbereitung unerlässlich: Hausverwaltungen müssen die organisatorische und technische Umsetzung sicherstellen, wozu die Aktualisierung bestehender Systeme und Anpassungen in den internen Abläufen gehören. Eine klare Kommunikation und Information über die Ergebnisse der Prüfung ist für den Auftraggeber essenziell, um Unsicherheiten und Verzögerungen zu vermeiden.
Über den Autor
Jannik ist Head of Revenue Operations bei Getmomo, der Banking-Plattform für Immobilienverwaltungen. Er arbeitet täglich an den Prozessen, um die es in diesem Magazin geht — Kautionsverwaltung, Zahlungsverkehr, Automatisierung — und schreibt hier über Banking-Infrastruktur und Digitalisierung. Technisch verantwortet er den Webauftritt des Magazins.
Fachlich geprüft von Marcel Meitza, Gründer & Geschäftsführer
Mietkonten – Alles was Sie wissen müssen
Was ist ein Treuhandkonto – und wozu wird es genutzt?
Vermieterkonto kostenlos: Warum Hausverwalter heute nicht mehr darauf verzichten sollten
WEG-Konto und Bank: Welche Institute Konten für Eigentümergemeinschaften führen
Umlaufbeschluss WEG: Muster als PDF zum Ausfüllen und der Weg zum wirksamen Beschluss in Textform
WEG-Verwaltervertrag Muster 2026: PDF zum Ausfüllen und die Klauseln, auf die es ankommt
Sie interessieren sich für Getmomo Themen und für unsere Software?
Per Klick auf „Getmomo Software“ finden Sie alle Infos zu unseren Banking-Lösungen optimiert für Hausverwaltungen. Per Klick auf „Startseite Magazin“ finden Sie alle Artikel aus unserem Magazin. Unter „Getmomo Tools“ finden Sie unsere kostenlosen Mini-Tools für den Verwalteralltag.